Minha Casa Minha Vida e HIS/HMP: como os dois podem se combinar na compra de um imóvel em SP
Quem começa a pesquisar apartamentos em São Paulo pode se deparar com várias nomenclaturas e siglas ao mesmo tempo: Minha Casa Minha Vida, HIS-1, HIS-2, HMP, subsídio, FGTS, faixa de renda, enquadramento da unidade. É normal parecer confuso no começo.
Em muitos casos, alguns benefícios podem aparecer na mesma compra, porque tratam de coisas diferentes. Por exemplo, o Minha Casa Minha Vida e HIS/HMP não são necessariamente alternativas, eles podem ser aproveitados juntos.
O Minha Casa Minha Vida é um programa federal de habitação. Ele define critérios de renda, financiamento, juros, subsídio e condições para facilitar o acesso à casa própria.
Já HIS-1, HIS-2 e HMP são classificações habitacionais usadas no município de São Paulo. Elas indicam que determinada unidade foi enquadrada em uma categoria de habitação popular ou de mercado popular, com regras específicas de renda, valor, destinação, venda e uso.
Ou seja: uma coisa é o programa usado para financiar. Outra é a categoria municipal da unidade que está sendo comprada.
Neste guia, você vai entender a diferença entre esses conceitos, como eles podem se combinar e o que verificar antes de financiar um imóvel HIS ou HMP pelo Minha Casa Minha Vida.
Resumo rápido: MCMV e HIS/HMP podem funcionar juntos?
Sim, podem. Um comprador pode atender aos critérios do Minha Casa Minha Vida e, ao mesmo tempo, comprar uma unidade classificada como HIS-1, HIS-2 ou HMP em São Paulo, desde que cumpra as regras aplicáveis em cada caso.
Minha Casa Minha Vida e HIS/HMP são a mesma coisa?
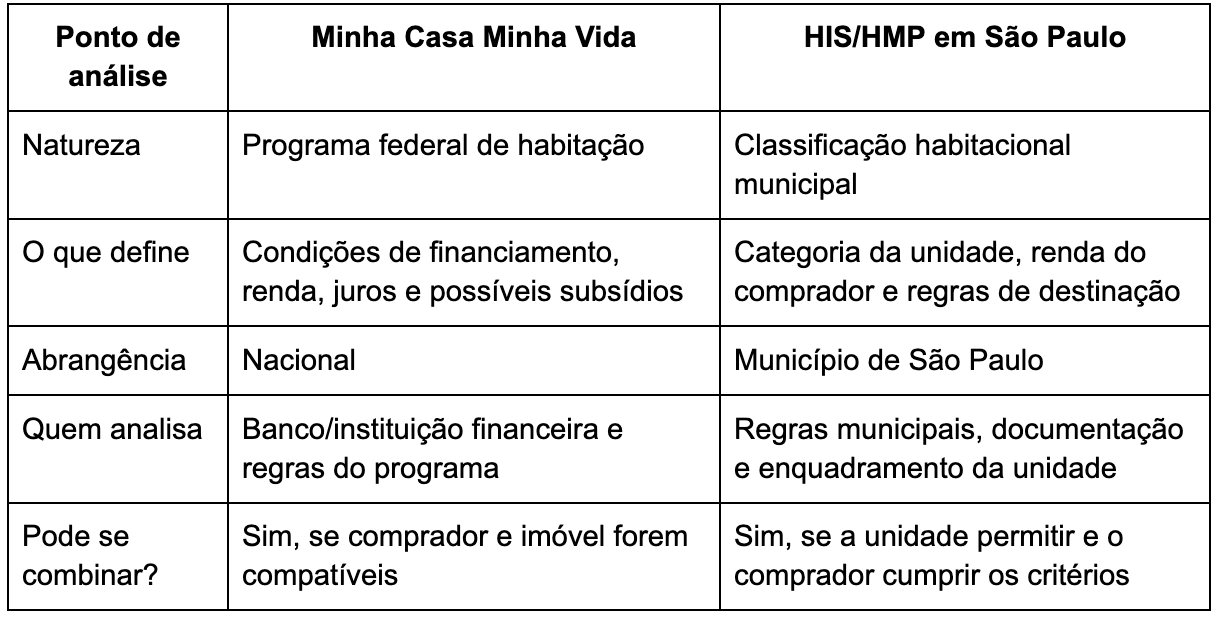
Não. Minha Casa Minha Vida e HIS/HMP não são a mesma coisa.
Como mencionamos anteriormente, o Minha Casa Minha Vida, também chamado de MCMV, é um programa federal criado para ampliar o acesso à moradia. Na linha financiada, ele pode oferecer condições de crédito habitacional para famílias dentro dos limites de renda do programa, com variações conforme faixa, localização do imóvel, valor da unidade, perfil do comprador e análise da instituição financeira.
Já HIS e HMP fazem parte da política habitacional do município de São Paulo.
HIS significa Habitação de Interesse Social. Essa categoria se divide em HIS-1 e HIS-2, voltadas a famílias de menor renda. HMP significa Habitação de Mercado Popular, destinada a uma faixa de renda intermediária dentro das regras municipais.
O Minha Casa Minha Vida olha para a compra sob a ótica do financiamento federal. HIS/HMP olha para a unidade sob a ótica da legislação urbana e habitacional da cidade de São Paulo.
Por isso, uma unidade pode ser HIS-2, por exemplo, e o comprador pode financiar essa compra pelo Minha Casa Minha Vida, se cumprir também os critérios do programa federal.
Como o Minha Casa Minha Vida e o HIS/HMP podem se combinar?
A combinação acontece quando a unidade tem um enquadramento municipal e o comprador utiliza uma modalidade de financiamento compatível com seu perfil.
Funciona assim: o apartamento pode estar classificado como HIS-1, HIS-2 ou HMP. Essa classificação indica quais regras municipais precisam ser observadas. Ao mesmo tempo, o comprador pode buscar financiamento pelo Minha Casa Minha Vida, desde que sua renda, o valor do imóvel, a documentação e as condições da operação estejam dentro das regras vigentes.
Por exemplo, uma família pode ter renda compatível com o Minha Casa Minha Vida e encontrar uma unidade HIS-2 em São Paulo. Isso não significa aprovação automática, mas significa que os dois caminhos podem ser analisados juntos: o enquadramento municipal da unidade e o financiamento federal do comprador.
O mesmo raciocínio pode valer para unidades HMP. Nesse caso, é preciso redobrar a atenção, porque a renda máxima permitida pela regra municipal pode ser diferente do limite aceito pelo Minha Casa Minha Vida.
Dica EngeluxSe você está procurando um apartamento em São Paulo e quer entender se pode comprar uma unidade HIS-2 ou HMP com apoio do Minha Casa Minha Vida, a equipe da Engelux pode ajudar.O atendimento apresenta os empreendimentos com unidades compatíveis, conforme disponibilidade, e orienta o comprador a verificar renda, documentação, categoria da unidade e possibilidades de financiamento.
Qual a diferença entre HIS-1, HIS-2 e HMP?
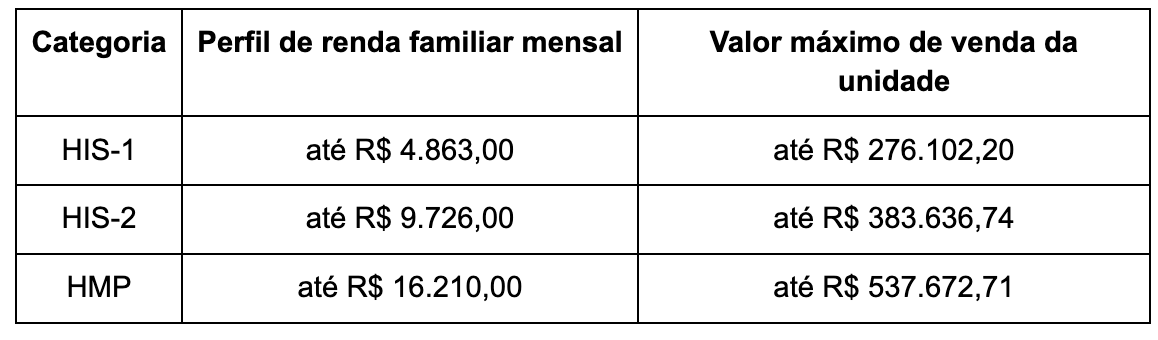
HIS-1, HIS-2 e HMP são categorias usadas em São Paulo para organizar unidades habitacionais destinadas a famílias dentro de determinados limites de renda.
Os valores são atualizados por regras municipais, por isso precisam ser confirmados no momento da compra. Em 2026, os limites definidos para São Paulo são:
Além da renda familiar, pode haver critérios como renda per capita, não possuir outro imóvel residencial, comprovação documental, regras de uso, limites de valor, análise de crédito e exigências específicas da legislação municipal.
Também é importante lembrar que a classificação é da unidade, não apenas do comprador. Uma pessoa pode estar dentro de determinada faixa de renda e, ainda assim, precisar verificar se aquela unidade específica é compatível com seu perfil.
Quem pode financiar um imóvel HIS ou HMP pelo Minha Casa Minha Vida?
Pode financiar um imóvel HIS ou HMP pelo Minha Casa Minha Vida o comprador que cumprir, ao mesmo tempo, os critérios do programa federal, as regras municipais da unidade e as condições da instituição financeira.
Essa análise costuma envolver:
- renda familiar;
- faixa do Minha Casa Minha Vida;
- categoria da unidade;
- valor do imóvel;
- documentação pessoal;
- análise de crédito;
- possibilidade de uso do FGTS;
- existência ou não de outro imóvel;
- regras municipais de venda, uso e destinação;
- condições específicas do empreendimento.
Estar dentro da faixa de renda do Minha Casa Minha Vida não significa automaticamente estar habilitado a comprar qualquer unidade HIS ou HMP. E o contrário também é verdadeiro. Estar dentro da renda municipal para uma unidade HIS-2 ou HMP não garante, sozinho, aprovação no financiamento federal. A compra precisa passar pelas duas leituras: a do imóvel e a do comprador.
Dica do especialista
Você não precisa entender todas essas regras sozinho antes de dar o primeiro passo. A equipe da Engelux analisa o seu perfil e identifica quais benefícios podem ser aplicáveis ao seu caso.
A aprovação final sempre depende das regras vigentes e da análise da instituição financeira, mas uma orientação inicial ajuda a seguir por um caminho mais seguro.

Simule seu financiamento gratuitamente
Descubra em minutos qual o valor da parcela e a renda necessária para financiar seu imóvel dos sonhos.

Como funciona na prática?
Para entender melhor, vale imaginar algumas situações hipotéticas. Elas não substituem uma simulação real, mas ajudam a visualizar como os dois enquadramentos podem aparecer na mesma compra.
Imóvel HIS-1 + Minha Casa Minha Vida
Imagine uma família com renda compatível com a faixa mais baixa do Minha Casa Minha Vida e interessada em uma unidade HIS-1.
Nesse caso, a unidade tem uma classificação municipal voltada à habitação de interesse social. Ao mesmo tempo, a família pode buscar financiamento pelo programa federal, se o imóvel, a renda, a documentação e as condições da operação forem compatíveis.
O comprador precisa confirmar se atende à renda exigida, se a unidade está corretamente enquadrada, se há possibilidade de financiamento, se existe subsídio aplicável e se todos os documentos estão em ordem.
É uma compra que pode envolver mais benefícios, mas também exige atenção a regras específicas.
Imóvel HIS-2 + Minha Casa Minha Vida
Agora pense em uma família com renda um pouco maior, mas ainda dentro dos limites do Minha Casa Minha Vida, interessada em uma unidade HIS-2.
Aqui, a lógica é parecida. O apartamento segue uma classificação municipal, e o comprador pode avaliar o financiamento federal conforme sua faixa de renda.
O cuidado está em não confundir as faixas. A renda aceita para HIS-2 em São Paulo não é exatamente a mesma coisa que a faixa do Minha Casa Minha Vida. Elas podem se encontrar em alguns casos, mas cada uma tem sua própria regra.
Por isso, a simulação precisa conferir renda familiar, valor da unidade, financiamento, documentação e critérios municipais aplicáveis.
Imóvel HMP + Minha Casa Minha Vida
A combinação entre HMP e Minha Casa Minha Vida também pode acontecer, mas exige atenção especial.
A HMP atende uma faixa de renda municipal mais ampla. Já o Minha Casa Minha Vida possui limite próprio para financiamento dentro do programa. Isso significa que uma família pode se enquadrar como compradora de HMP em São Paulo, mas não necessariamente estar dentro do limite do Minha Casa Minha Vida.
Um comprador com renda compatível com o programa federal pode avaliar uma unidade HMP, desde que o imóvel esteja dentro das condições aceitas, a documentação esteja correta, o financiamento seja aprovado e as regras municipais sejam respeitadas.
Dica Engelux
Quando houver HIS ou HMP na unidade, não avance apenas pela simulação de parcela. Peça orientação sobre o enquadramento, a renda considerada, os documentos necessários e as regras de uso do imóvel.
O que verificar antes de financiar um imóvel HIS ou HMP?
Antes de financiar um imóvel HIS ou HMP, o comprador precisa organizar a análise. Isso evita frustração, perda de tempo e expectativa criada em uma unidade que talvez não seja compatível com seu perfil. O checklist abaixo ajuda:
- confirme a categoria da unidade: HIS-1, HIS-2 ou HMP;
- verifique a renda familiar considerada;
- pergunte se há análise por renda per capita;
- confira o valor do imóvel;
- entenda a faixa aplicável do Minha Casa Minha Vida;
- simule entrada, parcelas e financiamento;
- confirme se há subsídio disponível para o seu perfil;
- avalie a possibilidade de uso do FGTS;
- confira se há restrição por possuir outro imóvel;
- leia as regras municipais de uso, venda e locação;
- organize documentação pessoal e comprovantes de renda;
- peça clareza sobre prazos, contrato e condições comerciais.
Esse cuidado é importante porque os imóveis HIS e HMP têm função habitacional específica. Eles não devem ser tratados como unidades comuns sem qualquer regra adicional.
Em São Paulo, essas categorias existem para ampliar o acesso à moradia em áreas com infraestrutura, transporte, comércio e serviços. Por isso, a compra precisa respeitar a finalidade prevista para cada unidade.
MCMV + HIS/HMP: o que isso significa para quem compra um imóvel em São Paulo?
Para quem quer comprar um imóvel em São Paulo, entender a relação entre Minha Casa Minha Vida e HIS/HMP ajuda a identificar melhor as oportunidades.
O comprador pode encontrar uma unidade classificada como HIS-1, HIS-2 ou HMP e, ao mesmo tempo, tentar financiar essa aquisição pelo Minha Casa Minha Vida.
Isso é possível porque estamos falando de duas regras diferentes que podem se combinar na mesma operação.
- A primeira análise é sobre o comprador. Nela, entram renda familiar, documentação, composição familiar, possibilidade de uso do FGTS, eventual subsídio, capacidade de pagamento e aprovação de crédito pela instituição financeira.
- A segunda análise é sobre a unidade. Nesse caso, é preciso verificar se o imóvel é HIS-1, HIS-2 ou HMP, qual limite de renda se aplica àquela categoria, qual é o valor da unidade, quais regras municipais precisam ser cumpridas e se aquele imóvel pode ser comprado pelo perfil da família interessada.
A compra fica mais segura quando o comprador entende que MCMV e HIS/HMP podem funcionar juntos, mas não significam a mesma coisa.
Perguntas frequentes sobre Minha Casa Minha Vida e HIS/HMP
Antes de comprar, é comum ter dúvidas sobre renda, financiamento, subsídio e enquadramento da unidade. As respostas abaixo ajudam a organizar a decisão, mas a análise final deve considerar regras vigentes, documentação, valor do imóvel e aprovação de crédito.
Minha Casa Minha Vida e HIS/HMP são a mesma coisa?
Não. Minha Casa Minha Vida é um programa federal de habitação. HIS-1, HIS-2 e HMP são classificações habitacionais municipais usadas em São Paulo. Eles podem se combinar, mas têm funções e critérios diferentes.
Posso comprar um imóvel HIS pelo Minha Casa Minha Vida?
Sim, desde que o comprador cumpra os critérios do programa federal e também as regras municipais da unidade HIS.
É preciso verificar renda, valor do imóvel, documentação, análise de crédito, possibilidade de subsídio e enquadramento correto da unidade.
Posso comprar um imóvel HMP pelo Minha Casa Minha Vida?
Sim, pode ser possível em alguns casos. A unidade HMP segue regras municipais de São Paulo, enquanto o Minha Casa Minha Vida tem limite próprio de renda e condições de financiamento. A combinação depende do comprador, do imóvel, do valor da unidade e da aprovação da instituição financeira.
Estar na faixa de renda do MCMV garante a compra de uma unidade HIS ou HMP?
Não. A renda é apenas um dos critérios. Também é necessário verificar a categoria da unidade, valor do imóvel, documentação, regras municipais, condições do financiamento e análise de crédito.
HIS/HMP pode ter regras de venda ou locação?
Sim. Unidades HIS e HMP possuem regras específicas de destinação, venda, aluguel e uso, justamente porque fazem parte de uma política habitacional municipal. Por isso, quem compra com objetivo de investir ou alugar precisa confirmar as restrições antes da decisão.
Simule seu financiamento com a Engelux
Minha Casa Minha Vida e HIS/HMP podem caminhar juntos, mas a compra precisa ser analisada com cuidado.
O primeiro passo é entender que não existe uma resposta única para todos os compradores. A renda, a composição familiar, o valor da unidade, o enquadramento do imóvel, a documentação e a análise de crédito influenciam o caminho possível.
A Engelux ajuda nessa etapa com orientação sobre unidades disponíveis, condições de compra e simulação de financiamento para quem deseja entender possibilidades reais antes de avançar.
Com mais de 298 empreendimentos entregues, mais de 39 mil moradias e mais de 2,9 milhões de metros quadrados construídos, a Engelux une trajetória, presença de mercado e cuidado com a jornada de quem está escolhendo um novo lar.
Conheça os empreendimentos disponíveis e acesse o nosso simulador de financiamento para entender quais opções podem combinar com sua renda, sua rotina e seus próximos planos.
Comprar bem começa por entender as regras. E, quando o assunto envolve Minha Casa Minha Vida, HIS e HMP, clareza é parte essencial da decisão.