Primeiro apartamento: quais custos vão além da parcela do financiamento?
Antes de pegar as chaves do primeiro apartamento, podem aparecer entrada, impostos, registro e despesas ligadas ao financiamento. Para começar a morar, entram mudança, móveis, eletrodomésticos e instalações. Depois, financiamento, condomínio, IPTU, contas de consumo e manutenção passam a dividir espaço no orçamento todos os meses.
É por isso que planejar o primeiro imóvel olhando apenas para a prestação pode criar uma falsa sensação de folga financeira. Uma conta mais útil separa os gastos em três momentos:
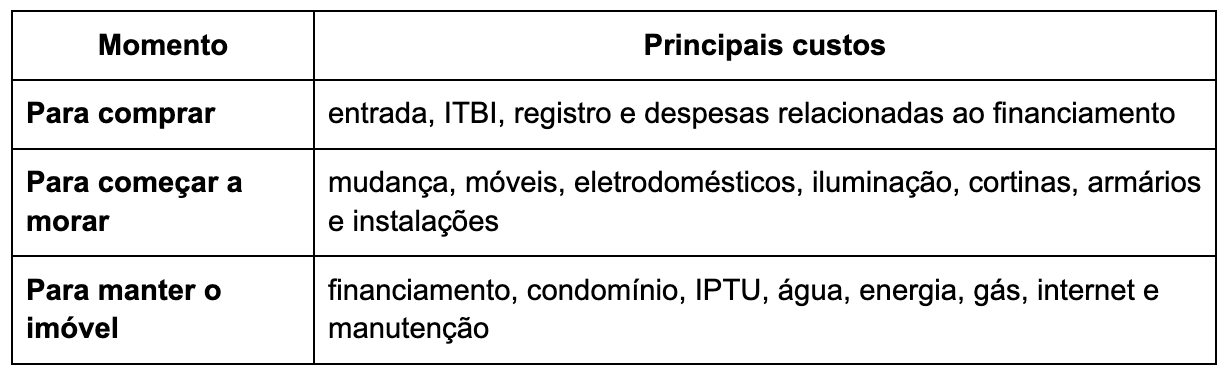
Neste conteúdo, falaremos sobre como o melhor planejamento começa entendendo qual dinheiro será necessário em cada etapa.
A parcela do financiamento é o único custo do apartamento?
Não. A parcela representa o pagamento do financiamento, mas a compra envolve despesas que ficam fora do valor financiado e outras que só aparecem quando o apartamento começa a ser usado.
Imagine, por exemplo, alguém que encontra uma prestação compatível com a renda, mas utiliza praticamente toda a reserva na entrada. Pouco depois, precisa pagar os custos de formalização da compra, organizar a mudança, comprar geladeira e máquina de lavar e assumir condomínio e contas mensais.
O problema não estava necessariamente no valor da parcela. Estava no dinheiro que precisaria existir ao redor dela. Por isso, é útil separar duas perguntas:
- Quanto eu consigo financiar? Essa resposta depende da análise de crédito, da renda, do imóvel e das condições da instituição financeira.
- Quanto eu consigo investir em moradia sem apertar minha rotina? Aqui entram todas as despesas que continuarão existindo depois da aprovação do crédito.
Quais são os custos para comprar o primeiro apartamento?
Os valores que devem entrar no planejamento dependem do imóvel, da cidade, da modalidade de compra, do financiamento e até de possíveis benefícios aplicáveis ao comprador.
Por isso, o caminho mais seguro é levantar essas despesas para a unidade escolhida, em vez de reservar uma porcentagem aleatória do preço.
Entrada do imóvel
A entrada corresponde à parte do preço que não será coberta pelo financiamento ou por outros recursos admitidos na operação.
Ainda assim, costuma ser o maior valor que o comprador precisa organizar antes ou durante a aquisição.
O montante necessário varia conforme instituição financeira, capacidade de pagamento, valor do imóvel, modalidade de financiamento e condições comerciais do empreendimento. Em uma compra na planta ou em construção, também pode existir um fluxo próprio até a entrega, com sinal, parcelas ou valores intermediários conforme o contrato.
Isso muda completamente o planejamento. É preciso visualizar quanto sairá do bolso até o financiamento do saldo e em quais datas esses pagamentos acontecerão.
Para quem pode utilizar FGTS ou se enquadrar em alguma modalidade do Minha Casa Minha Vida, esses recursos e benefícios podem alterar a composição financeira da compra. A aplicação depende das regras vigentes e da análise da operação.
Dica do especialista
Peça o fluxo completo antes de assumir a compra. Coloque sinal, parcelas durante a obra, valores intermediários, saldo previsto para financiamento e demais custos em uma mesma linha do tempo. Assim, você consegue ver se haverá algum mês em que várias despesas se encontram.
Documentação, imposto e registro
Na formalização da aquisição podem entrar ITBI e registro do título no Cartório de Registro de Imóveis, além de outros atos necessários à operação.
O ITBI é municipal. Em São Paulo, a alíquota padrão atualmente é de 3%, mas determinadas operações financiadas pelo Sistema Financeiro da Habitação (SFH), pelo PAR ou envolvendo Habitação de Interesse Social têm cálculo específico, com aplicação de 0,5% sobre uma parcela limitada do valor financiado e 3% sobre o restante, desde que atendidas as condições definidas pelo município. Os limites monetários também são atualizados, então o cálculo deve ser feito para a compra concreta.
Outro cuidado importante é não assumir que toda compra financiada terá, obrigatoriamente, uma cobrança separada de escritura pública. Nos contratos imobiliários com alienação fiduciária, a legislação permite que o instrumento particular tenha efeitos de escritura pública. Esse documento ainda precisa seguir para registro para produzir os efeitos correspondentes à aquisição e à garantia.
Ou seja, o comprador deve perguntar quais atos cartorários serão necessários na operação dele e solicitar uma previsão de valores.
E quem está comprando o primeiro imóvel tem desconto no registro?
Pode ter, mas há uma condição importante. A Lei de Registros Públicos prevê redução de 50% nos emolumentos dos atos relacionados à primeira aquisição imobiliária para fins residenciais financiada pelo Sistema Financeiro da Habitação. Portanto, não é correto transformar isso simplesmente em “todo primeiro imóvel paga metade do cartório”. O enquadramento da operação precisa ser confirmado.
Informe que se trata da primeira aquisição e pergunte diretamente ao cartório e à instituição financeira quais reduções se aplicam naquele caso.
Avaliação, seguros e custos do financiamento
O próprio financiamento também pode ter despesas além dos juros. Antes da contratação, a instituição financeira pode realizar análise e avaliação do imóvel, com custos que variam conforme banco e operação. Por isso, esse valor deve ser consultado na simulação e na proposta.
Há também componentes que podem acompanhar a prestação.
Na CAIXA, por exemplo, a prestação habitacional inclui amortização e juros e pode incluir tarifa de administração nos contratos enquadrados no SFH, além dos seguros de Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI). O valor dos seguros varia conforme as características da operação e do comprador.
Esse é um detalhe importante porque o valor efetivamente debitado todos os meses pode não corresponder apenas à amortização e aos juros que aparecem em uma comparação superficial de taxas.
Ao receber uma simulação, olhe o valor total da prestação e o Custo Efetivo Total (CET), não apenas a taxa nominal anunciada.
Quais custos aparecem depois que você compra o apartamento?
Depois da aquisição, entrada e registro deixam de existir. Mas a moradia passa a gerar um conjunto de custos recorrentes. É essa fase que mostra se o apartamento realmente cabe no padrão de vida do comprador.
Condomínio
O valor do condomínio financia a operação das áreas e serviços compartilhados do edifício.
Portaria, limpeza, elevadores, manutenção, administração, consumo das áreas comuns e estruturas de lazer entram nessa conta, conforme as características de cada empreendimento.
Por isso, dois apartamentos com parcelas parecidas podem gerar despesas mensais bem diferentes.
Um condomínio com piscina, academia, salão de festas, brinquedoteca, áreas esportivas e diversos equipamentos pode entregar bastante conveniência para quem usa esses espaços. Para outro morador, parte dessa estrutura pode ter pouca utilidade.
IPTU
O IPTU é o Imposto Predial e Territorial Urbano cobrado pelo município.
O valor não deve ser estimado apenas com base no preço de compra do apartamento. O cálculo segue as regras municipais e considera características fiscais do imóvel.
Em uma unidade nova, o comprador também precisa entender quando haverá individualização e cobrança do imposto da unidade, conforme o estágio do empreendimento e a legislação aplicável.
Por isso, quando o valor definitivo ainda não estiver disponível, o mais seguro é perguntar qual informação já existe e reservar margem no orçamento até que a cobrança seja conhecida.
Contas de consumo
Água, energia elétrica, gás, internet e telefonia parecem óbvios, mas podem representar uma mudança importante para quem está saindo da casa dos pais ou dividia despesas com outras pessoas.
O valor varia conforme quantidade de moradores, rotina, equipamentos e características do condomínio.
Também é importante conferir o que já está incluído na taxa condominial e o que será cobrado individualmente. Água e gás, por exemplo, podem seguir modelos diferentes conforme o empreendimento.
O objetivo não é tentar prever cada centavo. É evitar montar um orçamento em que a prestação cabe, mas todo o restante da casa precisa ser pago com o dinheiro que “sobrar”.
Manutenção e pequenos reparos
Mesmo um apartamento novo precisa de manutenção. Com o tempo aparecem troca de lâmpadas, pequenos reparos hidráulicos, pintura, revisão de equipamentos, manutenção de eletrodomésticos e outros gastos naturais de uso.
Em imóveis usados, essa reserva pode ter peso ainda maior, principalmente quando instalações, revestimentos ou equipamentos já têm alguns anos de uso.
Uma boa organização financeira trata a manutenção como uma despesa esperada, ainda que ela não apareça todos os meses.
Isso reduz a chance de qualquer problema doméstico precisar ser resolvido no cartão ou comprometer o restante do orçamento.
Quanto custa preparar o primeiro apartamento para morar?
É possível receber as chaves e descobrir que ainda existe uma casa inteira para montar.
Geladeira, cama, fogão ou cooktop, máquina de lavar, mesa, sofá, armários, luminárias, cortinas e utensílios básicos podem formar um segundo orçamento considerável.
Por isso, não é necessário partir da ideia de que tudo precisa estar pronto no primeiro dia. Uma estratégia realista é dividir a montagem em etapas:
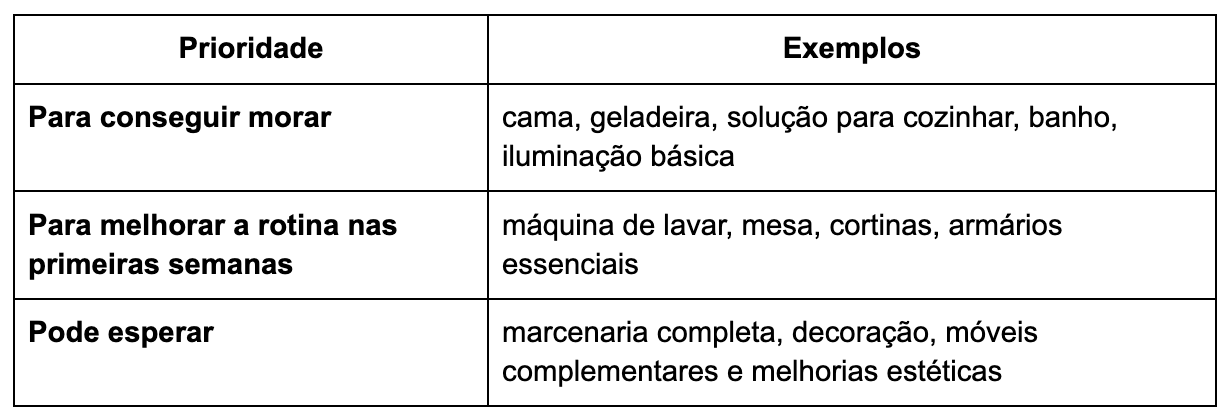
Também entram nessa conta frete, montagem, instalação de eletrodomésticos, mudança e eventuais ajustes antes da ocupação.
Planilha prática
Antes de comprar móveis, caminhe mentalmente pelo primeiro dia no apartamento: onde você vai dormir, guardar comida, tomar banho, cozinhar e trabalhar? Comece por essas necessidades. O restante pode ser comprado à medida que a rotina mostrar o que realmente faz falta.
Apartamento novo ou usado: os custos são diferentes?
A diferença não está apenas no preço de compra. O que muda é onde os gastos costumam aparecer antes da mudança.
Em um apartamento novo, é comum receber a unidade sem móveis planejados, luminárias, box, armários e outros itens de uso diário. Isso exige um orçamento inicial maior para montar a casa, mesmo quando não há reforma estrutural.
No imóvel usado, parte dessa estrutura pode já estar pronta. Em compensação, a compra exige mais atenção ao estado do que já existe. Instalações elétricas e hidráulicas, revestimentos, esquadrias, pintura e marcenaria podem precisar de reparo ou substituição logo nos primeiros meses.
Por isso, é interessante calcular quanto cada imóvel custará até ficar realmente pronto para morar. Some ao preço de compra os gastos previstos com reforma, móveis, equipamentos, pequenos reparos e adaptações necessárias para a sua rotina.
Um usado mais barato pode perder parte da vantagem se exigir uma reforma extensa. Um novo mais caro pode fazer sentido quando permite distribuir a montagem da casa aos poucos e reduz a necessidade de intervenções logo após a entrega.

Simule seu financiamento gratuitamente
Descubra em minutos qual o valor da parcela e a renda necessária para financiar seu imóvel dos sonhos.

Como calcular o custo real do primeiro apartamento?
O custo do primeiro apartamento não acontece todo de uma vez. Parte do dinheiro precisa estar disponível para concluir a compra, outra parte será usada para transformar o imóvel em uma casa pronta para morar e, depois da mudança, começam as despesas mensais da nova rotina.
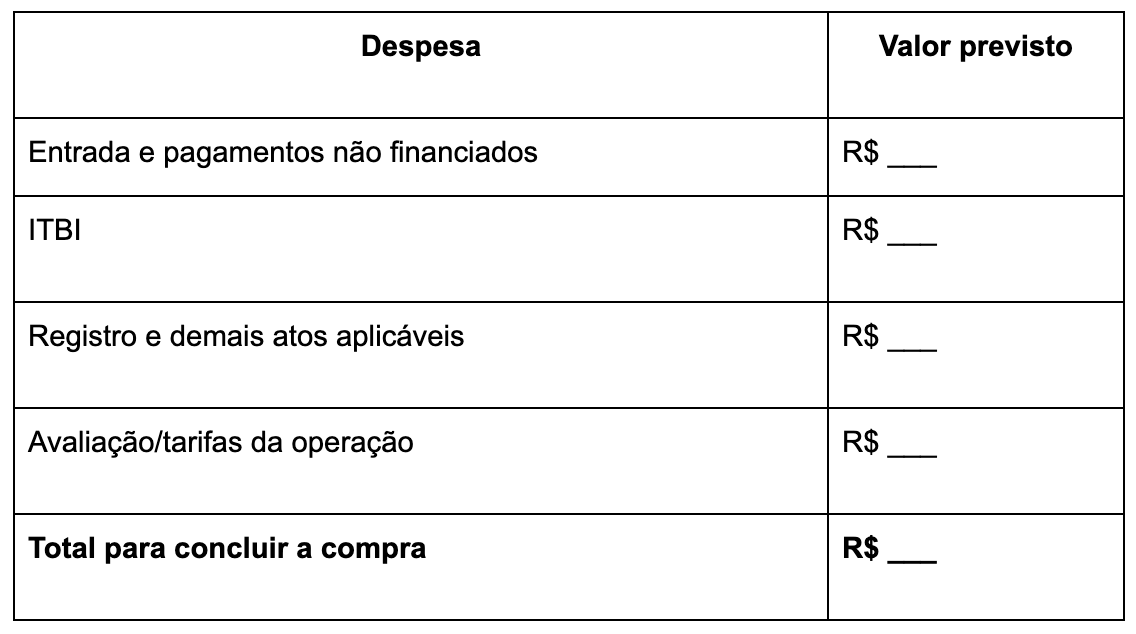
1. Quanto preciso ter disponível para concluir a compra?
O primeiro cálculo reúne os valores ligados à própria aquisição. Aqui entram a entrada e os pagamentos que não serão cobertos pelo financiamento, além dos custos de documentação e das despesas que possam fazer parte da operação de crédito.
Esse total mostra quanto dinheiro precisa estar disponível antes de pensar em mudança, móveis ou decoração. É uma etapa importante porque usar toda a reserva na entrada pode deixar o comprador sem margem justamente quando começam os outros gastos.
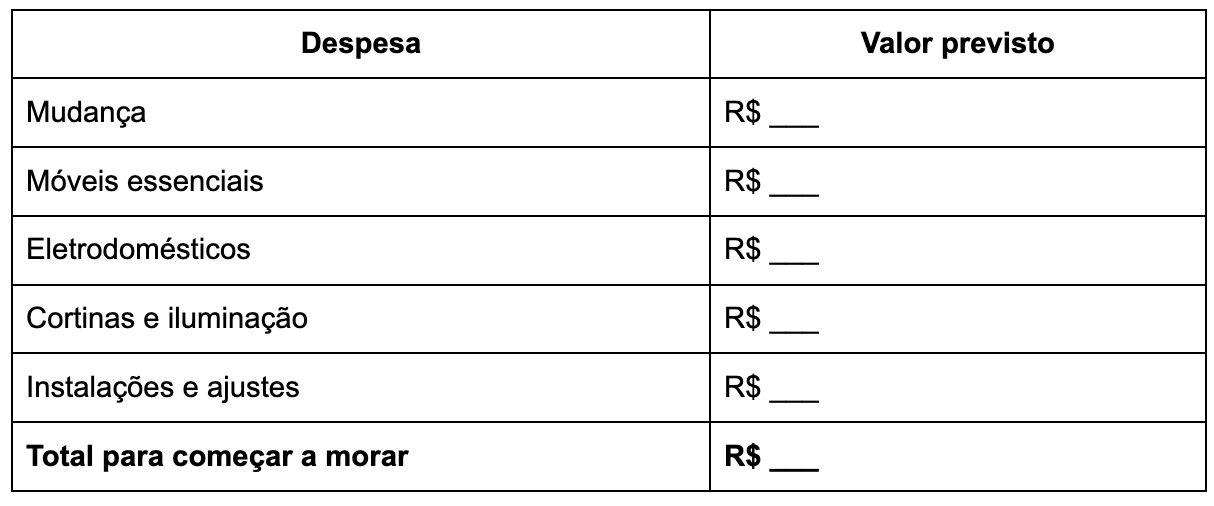
2. Quanto falta para transformar o apartamento em uma casa pronta para morar?
Ter as chaves não significa necessariamente conseguir se mudar no dia seguinte. Dependendo do imóvel e do que a família já possui, ainda podem entrar móveis essenciais, eletrodomésticos, iluminação, cortinas, instalações e o próprio custo da mudança.
Esse orçamento deve partir do necessário para começar a viver no apartamento, não de tudo o que você gostaria de comprar para a casa. Assim, fica mais fácil separar o que precisa estar pronto antes da mudança do que pode ser adquirido aos poucos.
3. Quanto essa nova casa vai exigir todos os meses?
Depois da mudança, o cálculo muda de natureza. Já não estamos falando de uma reserva que será usada uma única vez, mas de despesas que terão de caber continuamente na renda familiar.
A prestação é uma parte importante desse orçamento, mas não representa sozinha o custo mensal de morar no imóvel. Condomínio, IPTU, contas de consumo, serviços e manutenção também precisam entrar na projeção.
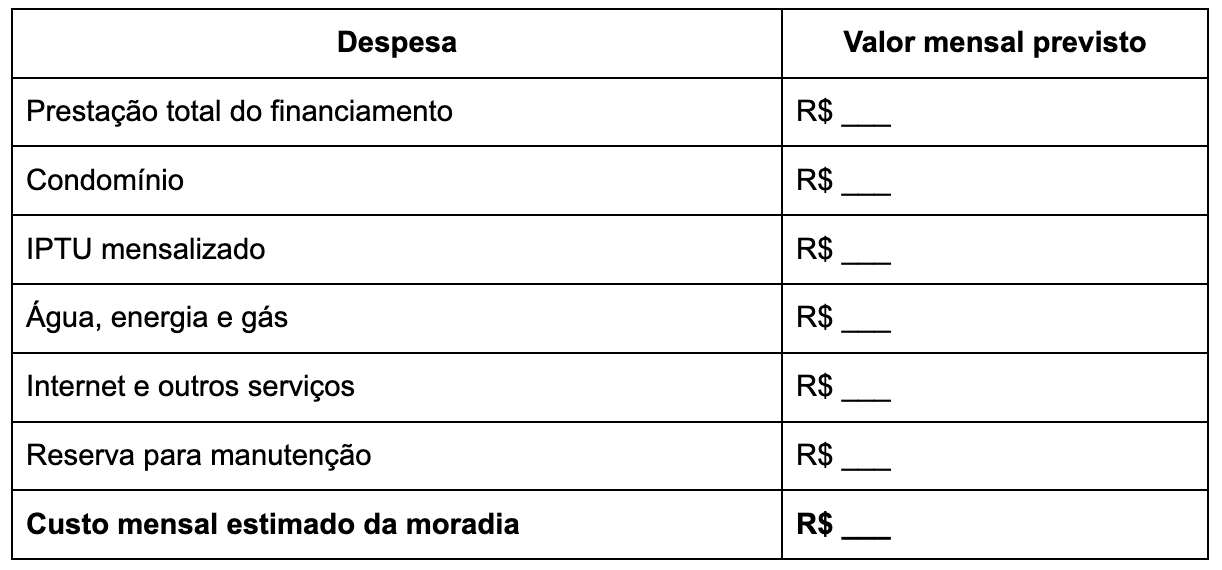
Quando os três cálculos são analisados juntos, a compra fica mais próxima da realidade. Você consegue verificar se há recursos para fechar o negócio, dinheiro suficiente para fazer a transição para a nova casa e renda para mantê-la depois da mudança.
O que considerar antes de escolher a parcela do financiamento?
A parcela máxima que uma instituição financeira aceita financiar e a parcela confortável para a sua vida não são necessariamente o mesmo número.
O banco analisa a operação dentro das regras de crédito. O comprador precisa analisar também a própria rotina. Pense no orçamento depois das chaves.
Se hoje você mora com os pais, talvez ainda não pague o mercado completo, condomínio, IPTU, energia, internet e manutenção. Se está no aluguel, algumas despesas atuais continuarão existindo e outras mudarão.
Também considere planos próximos: filhos, mudança de trabalho, carro, estudos, períodos de renda variável ou qualquer compromisso relevante.
Uma compra imobiliária costuma acompanhar o orçamento por muitos anos. Deixar alguma margem é mais saudável do que montar uma conta que só funciona quando nenhum imprevisto acontece.
Dica Engelux
Na simulação, conte para a equipe quanto você tem para entrada e quais despesas já fazem parte do seu orçamento. A orientação inicial ajuda a comparar empreendimentos e condições de compra mais compatíveis com o seu momento, enquanto a aprovação e as condições finais do financiamento dependem da instituição financeira.
Checklist dos custos do primeiro apartamento
Antes de assumir o compromisso, reveja a jornada inteira e verifique se algum gasto ficou fora da conta:
- Antes e durante a compra: entrada e demais pagamentos previstos no fluxo, ITBI, registro, eventuais custos da contratação do financiamento e reserva financeira;
- Na preparação da mudança: frete, móveis essenciais, eletrodomésticos, iluminação, cortinas, armários, instalações e pequenos ajustes;
- Depois de morar: prestação completa do financiamento, condomínio, IPTU, contas de consumo e uma margem para manutenção e imprevistos.
O objetivo é descobrir quais despesas são obrigatórias, quais podem ser parceladas ou planejadas e quais podem esperar sem comprometer a mudança.
Planeje o primeiro apartamento com a conta completa
Comprar o primeiro apartamento envolve mais do que encontrar uma parcela que caiba na renda.
Existe o dinheiro necessário para entrar na compra, o custo de formalizar a aquisição, o orçamento para transformar o imóvel em casa e as despesas que passarão a fazer parte de todos os meses.
Quando essas etapas são colocadas no papel antes da assinatura, fica mais fácil escolher uma unidade compatível com a realidade financeira e decidir o que pode ser feito agora ou deixado para depois.
A Engelux ajuda a conhecer as unidades disponíveis e iniciar uma simulação considerando renda, entrada e perfil de compra. A aprovação e as condições do financiamento dependem da análise da instituição financeira, mas chegar a essa etapa com os custos organizados torna a decisão muito mais clara.
O apartamento precisa caber no financiamento. Mas, principalmente, a nova casa precisa caber na vida que começa depois das chaves.
Perguntas frequentes
Primeiro apartamento: quais custos vão além da parcela do financiamento?
Antes de pegar as chaves do primeiro apartamento, podem aparecer entrada, impostos, registro e despesas ligadas ao financiamento. Para começar a morar, entram mudança, móveis, eletrodomésticos e instalações. Depois, financiamento, condomínio, IPTU, contas de consumo e manutenção passam a dividir espaço no orçamento todos os meses. É por isso que planejar o primeiro imóvel olhando apenas para a prestação pode criar uma falsa sensação de folga financeira. Uma conta mais útil separa os gastos em três momentos: custos primeiro apartamento Alguns valores são pagos uma única vez. Outros acompanham o comprador por anos. E alguns variam tanto conforme o imóvel e a forma de compra que não permitem trabalhar com uma porcentagem genérica. Neste conteúdo, falaremos sobre como o melhor planejamento começa entendendo qual dinheiro será necessário em cada etapa.
A parcela do financiamento é o único custo do apartamento?
Não. A parcela representa o pagamento do financiamento, mas a compra envolve despesas que ficam fora do valor financiado e outras que só aparecem quando o apartamento começa a ser usado. Imagine, por exemplo, alguém que encontra uma prestação compatível com a renda, mas utiliza praticamente toda a reserva na entrada. Pouco depois, precisa pagar os custos de formalização da compra, organizar a mudança, comprar geladeira e máquina de lavar e assumir condomínio e contas mensais. O problema não estava necessariamente no valor da parcela. Estava no dinheiro que precisaria existir ao redor dela. Por isso, é útil separar duas perguntas: Quanto eu consigo financiar? Essa resposta depende da análise de crédito, da renda, do imóvel e das condições da instituição financeira. Quanto eu consigo investir em moradia sem apertar minha rotina? Aqui entram todas as despesas que continuarão existindo depois da aprovação do crédito.
Quais são os custos para comprar o primeiro apartamento?
Os valores que devem entrar no planejamento dependem do imóvel, da cidade, da modalidade de compra, do financiamento e até de possíveis benefícios aplicáveis ao comprador. Por isso, o caminho mais seguro é levantar essas despesas para a unidade escolhida, em vez de reservar uma porcentagem aleatória do preço. Entrada do imóvel A entrada corresponde à parte do preço que não será coberta pelo financiamento ou por outros recursos admitidos na operação. Ainda assim, costuma ser o maior valor que o comprador precisa organizar antes ou durante a aquisição. O montante necessário varia conforme instituição financeira, capacidade de pagamento, valor do imóvel, modalidade de financiamento e condições comerciais do empreendimento. Em uma compra na planta ou em construção, também pode existir um fluxo próprio até a entrega, com sinal, parcelas ou valores intermediários conforme o contrato. Isso muda completamente o planejamento. É preciso visualizar quanto sairá do bolso até o financiamento do saldo e em quais datas esses pagamentos acontecerão. Para quem pode utilizar FGTS ou se enquadrar em alguma modalidade do Minha Casa Minha Vida, esses recursos e benefícios podem alterar a composição financeira da compra. A aplicação depende das regras vigentes e da análise da operação. Dica do especialista Peça o fluxo completo antes de assumir a compra. Coloque sinal, parcelas durante a obra, valores intermediários, saldo previsto para financiamento e demais custos em uma mesma linha do tempo. Assim, você consegue ver se haverá algum mês em que várias despesas se encontram. Documentação, imposto e registro Na formalização da aquisição podem entrar ITBI e registro do título no Cartório de Registro de Imóveis, além de outros atos necessários à operação. O ITBI é municipal. Em São Paulo, a alíquota padrão atualmente é de 3%, mas determinadas operações financiadas pelo Sistema Financeiro da Habitação (SFH), pelo PAR ou envolvendo Habitação de Interesse Social têm cálculo específico, com aplicação de 0,5% sobre uma parcela limitada do valor financiado e 3% sobre o restante, desde que atendidas as condições definidas pelo município. Os limites monetários também são atualizados, então o cálculo deve ser feito para a compra concreta. Outro cuidado importante é não assumir que toda compra financiada terá, obrigatoriamente, uma cobrança separada de escritura pública. Nos contratos imobiliários com alienação fiduciária, a legislação permite que o instrumento particular tenha efeitos de escritura pública. Esse documento ainda precisa seguir para registro para produzir os efeitos correspondentes à aquisição e à garantia. Ou seja, o comprador deve perguntar quais atos cartorários serão necessários na operação dele e solicitar uma previsão de valores.
E quem está comprando o primeiro imóvel tem desconto no registro?
Pode ter, mas há uma condição importante. A Lei de Registros Públicos prevê redução de 50% nos emolumentos dos atos relacionados à primeira aquisição imobiliária para fins residenciais financiada pelo Sistema Financeiro da Habitação. Portanto, não é correto transformar isso simplesmente em “todo primeiro imóvel paga metade do cartório”. O enquadramento da operação precisa ser confirmado. Informe que se trata da primeira aquisição e pergunte diretamente ao cartório e à instituição financeira quais reduções se aplicam naquele caso. Avaliação, seguros e custos do financiamento O próprio financiamento também pode ter despesas além dos juros. Antes da contratação, a instituição financeira pode realizar análise e avaliação do imóvel, com custos que variam conforme banco e operação. Por isso, esse valor deve ser consultado na simulação e na proposta. Há também componentes que podem acompanhar a prestação. Na CAIXA, por exemplo, a prestação habitacional inclui amortização e juros e pode incluir tarifa de administração nos contratos enquadrados no SFH, além dos seguros de Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI). O valor dos seguros varia conforme as características da operação e do comprador. Esse é um detalhe importante porque o valor efetivamente debitado todos os meses pode não corresponder apenas à amortização e aos juros que aparecem em uma comparação superficial de taxas. Ao receber uma simulação, olhe o valor total da prestação e o Custo Efetivo Total (CET), não apenas a taxa nominal anunciada.
Quais custos aparecem depois que você compra o apartamento?
Depois da aquisição, entrada e registro deixam de existir. Mas a moradia passa a gerar um conjunto de custos recorrentes. É essa fase que mostra se o apartamento realmente cabe no padrão de vida do comprador. Condomínio O valor do condomínio financia a operação das áreas e serviços compartilhados do edifício. Portaria, limpeza, elevadores, manutenção, administração, consumo das áreas comuns e estruturas de lazer entram nessa conta, conforme as características de cada empreendimento. Por isso, dois apartamentos com parcelas parecidas podem gerar despesas mensais bem diferentes. Um condomínio com piscina, academia, salão de festas, brinquedoteca, áreas esportivas e diversos equipamentos pode entregar bastante conveniência para quem usa esses espaços. Para outro morador, parte dessa estrutura pode ter pouca utilidade. IPTU O IPTU é o Imposto Predial e Territorial Urbano cobrado pelo município. O valor não deve ser estimado apenas com base no preço de compra do apartamento. O cálculo segue as regras municipais e considera características fiscais do imóvel. Em uma unidade nova, o comprador também precisa entender quando haverá individualização e cobrança do imposto da unidade, conforme o estágio do empreendimento e a legislação aplicável. Por isso, quando o valor definitivo ainda não estiver disponível, o mais seguro é perguntar qual informação já existe e reservar margem no orçamento até que a cobrança seja conhecida. Contas de consumo Água, energia elétrica, gás, internet e telefonia parecem óbvios, mas podem representar uma mudança importante para quem está saindo da casa dos pais ou dividia despesas com outras pessoas. O valor varia conforme quantidade de moradores, rotina, equipamentos e características do condomínio. Também é importante conferir o que já está incluído na taxa condominial e o que será cobrado individualmente. Água e gás, por exemplo, podem seguir modelos diferentes conforme o empreendimento. O objetivo não é tentar prever cada centavo. É evitar montar um orçamento em que a prestação cabe, mas todo o restante da casa precisa ser pago com o dinheiro que “sobrar”. Manutenção e pequenos reparos Mesmo um apartamento novo precisa de manutenção. Com o tempo aparecem troca de lâmpadas, pequenos reparos hidráulicos, pintura, revisão de equipamentos, manutenção de eletrodomésticos e outros gastos naturais de uso. Em imóveis usados, essa reserva pode ter peso ainda maior, principalmente quando instalações, revestimentos ou equipamentos já têm alguns anos de uso. Uma boa organização financeira trata a manutenção como uma despesa esperada, ainda que ela não apareça todos os meses. Isso reduz a chance de qualquer problema doméstico precisar ser resolvido no cartão ou comprometer o restante do orçamento.
Quanto custa preparar o primeiro apartamento para morar?
É possível receber as chaves e descobrir que ainda existe uma casa inteira para montar. Geladeira, cama, fogão ou cooktop, máquina de lavar, mesa, sofá, armários, luminárias, cortinas e utensílios básicos podem formar um segundo orçamento considerável. Por isso, não é necessário partir da ideia de que tudo precisa estar pronto no primeiro dia. Uma estratégia realista é dividir a montagem em etapas:
Quanto custa preparar o primeiro apartamento para morar?
Essa ordem muda conforme a família. Quem trabalha de casa talvez precise colocar mesa e cadeira entre as primeiras compras. Uma família com criança pode priorizar proteção de janelas, organização do quarto e máquina de lavar. Quem já possui móveis consegue reduzir bastante essa etapa. Também entram nessa conta frete, montagem, instalação de eletrodomésticos, mudança e eventuais ajustes antes da ocupação. Planilha prática Antes de comprar móveis, caminhe mentalmente pelo primeiro dia no apartamento: onde você vai dormir, guardar comida, tomar banho, cozinhar e trabalhar? Comece por essas necessidades. O restante pode ser comprado à medida que a rotina mostrar o que realmente faz falta.
Apartamento novo ou usado: os custos são diferentes?
A diferença não está apenas no preço de compra. O que muda é onde os gastos costumam aparecer antes da mudança. Em um apartamento novo, é comum receber a unidade sem móveis planejados, luminárias, box, armários e outros itens de uso diário. Isso exige um orçamento inicial maior para montar a casa, mesmo quando não há reforma estrutural. No imóvel usado, parte dessa estrutura pode já estar pronta. Em compensação, a compra exige mais atenção ao estado do que já existe. Instalações elétricas e hidráulicas, revestimentos, esquadrias, pintura e marcenaria podem precisar de reparo ou substituição logo nos primeiros meses. Por isso, é interessante calcular quanto cada imóvel custará até ficar realmente pronto para morar. Some ao preço de compra os gastos previstos com reforma, móveis, equipamentos, pequenos reparos e adaptações necessárias para a sua rotina. Um usado mais barato pode perder parte da vantagem se exigir uma reforma extensa. Um novo mais caro pode fazer sentido quando permite distribuir a montagem da casa aos poucos e reduz a necessidade de intervenções logo após a entrega.
Como calcular o custo real do primeiro apartamento?
O custo do primeiro apartamento não acontece todo de uma vez. Parte do dinheiro precisa estar disponível para concluir a compra, outra parte será usada para transformar o imóvel em uma casa pronta para morar e, depois da mudança, começam as despesas mensais da nova rotina.
1. Quanto preciso ter disponível para concluir a compra?
O primeiro cálculo reúne os valores ligados à própria aquisição. Aqui entram a entrada e os pagamentos que não serão cobertos pelo financiamento, além dos custos de documentação e das despesas que possam fazer parte da operação de crédito. Esse total mostra quanto dinheiro precisa estar disponível antes de pensar em mudança, móveis ou decoração. É uma etapa importante porque usar toda a reserva na entrada pode deixar o comprador sem margem justamente quando começam os outros gastos.
Quanto preciso ter disponível para concluir a compra?
Depois de preencher essa primeira parte, compare o total com o dinheiro que você realmente terá disponível na data prevista para a compra. O que sobrar precisará sustentar a próxima etapa.
2. Quanto falta para transformar o apartamento em uma casa pronta para morar?
Ter as chaves não significa necessariamente conseguir se mudar no dia seguinte. Dependendo do imóvel e do que a família já possui, ainda podem entrar móveis essenciais, eletrodomésticos, iluminação, cortinas, instalações e o próprio custo da mudança. Esse orçamento deve partir do necessário para começar a viver no apartamento, não de tudo o que você gostaria de comprar para a casa. Assim, fica mais fácil separar o que precisa estar pronto antes da mudança do que pode ser adquirido aos poucos.
Quanto falta para transformar o apartamento em uma casa pronta para morar?
Essa etapa também ajuda a decidir onde reduzir gastos sem adiar a mudança. Um móvel planejado pode esperar, por exemplo, enquanto geladeira, cama ou uma instalação indispensável precisam entrar na conta desde o começo.
3. Quanto essa nova casa vai exigir todos os meses?
Depois da mudança, o cálculo muda de natureza. Já não estamos falando de uma reserva que será usada uma única vez, mas de despesas que terão de caber continuamente na renda familiar. A prestação é uma parte importante desse orçamento, mas não representa sozinha o custo mensal de morar no imóvel. Condomínio, IPTU, contas de consumo, serviços e manutenção também precisam entrar na projeção.
Quanto essa nova casa vai exigir todos os meses?
É essa terceira soma que precisa ser comparada com a renda que continuará entrando todos os meses. O objetivo é descobrir quanto da renda ficará comprometida com a moradia e quanto continuará disponível para alimentação, transporte, saúde, educação, lazer, imprevistos e demais despesas da família. Quando os três cálculos são analisados juntos, a compra fica mais próxima da realidade. Você consegue verificar se há recursos para fechar o negócio, dinheiro suficiente para fazer a transição para a nova casa e renda para mantê-la depois da mudança.
O que considerar antes de escolher a parcela do financiamento?
A parcela máxima que uma instituição financeira aceita financiar e a parcela confortável para a sua vida não são necessariamente o mesmo número. O banco analisa a operação dentro das regras de crédito. O comprador precisa analisar também a própria rotina. Pense no orçamento depois das chaves. Se hoje você mora com os pais, talvez ainda não pague o mercado completo, condomínio, IPTU, energia, internet e manutenção. Se está no aluguel, algumas despesas atuais continuarão existindo e outras mudarão. Também considere planos próximos: filhos, mudança de trabalho, carro, estudos, períodos de renda variável ou qualquer compromisso relevante. Uma compra imobiliária costuma acompanhar o orçamento por muitos anos. Deixar alguma margem é mais saudável do que montar uma conta que só funciona quando nenhum imprevisto acontece. Dica Engelux Na simulação, conte para a equipe quanto você tem para entrada e quais despesas já fazem parte do seu orçamento. A orientação inicial ajuda a comparar empreendimentos e condições de compra mais compatíveis com o seu momento, enquanto a aprovação e as condições finais do financiamento dependem da instituição financeira. Checklist dos custos do primeiro apartamento Antes de assumir o compromisso, reveja a jornada inteira e verifique se algum gasto ficou fora da conta: Antes e durante a compra: entrada e demais pagamentos previstos no fluxo, ITBI, registro, eventuais custos da contratação do financiamento e reserva financeira; Na preparação da mudança: frete, móveis essenciais, eletrodomésticos, iluminação, cortinas, armários, instalações e pequenos ajustes; Depois de morar: prestação completa do financiamento, condomínio, IPTU, contas de consumo e uma margem para manutenção e imprevistos. O objetivo é descobrir quais despesas são obrigatórias, quais podem ser parceladas ou planejadas e quais podem esperar sem comprometer a mudança. Planeje o primeiro apartamento com a conta completa Comprar o primeiro apartamento envolve mais do que encontrar uma parcela que caiba na renda. Existe o dinheiro necessário para entrar na compra, o custo de formalizar a aquisição, o orçamento para transformar o imóvel em casa e as despesas que passarão a fazer parte de todos os meses. Quando essas etapas são colocadas no papel antes da assinatura, fica mais fácil escolher uma unidade compatível com a realidade financeira e decidir o que pode ser feito agora ou deixado para depois. A Engelux ajuda a conhecer as unidades disponíveis e iniciar uma simulação considerando renda, entrada e perfil de compra. A aprovação e as condições do financiamento dependem da análise da instituição financeira, mas chegar a essa etapa com os custos organizados torna a decisão muito mais clara. O apartamento precisa caber no financiamento. Mas, principalmente, a nova casa precisa caber na vida que começa depois das chaves.