Financiar o primeiro apartamento antes de sair da casa dos pais: é possível?
Financiar o primeiro apartamento antes de sair da casa dos pais pode ser uma escolha estratégica para muitas pessoas. Enquanto ainda não há aluguel, condomínio, IPTU e contas de uma casa própria para pagar todos os meses, pode existir mais margem para formar entrada, organizar documentos, criar reserva financeira e estudar melhor as opções de imóvel.
Mas essa decisão precisa ser feita com calma.
Comprar antes de sair de casa não deve ser uma resposta automática à pressão de “já está na hora”. Também não deve partir apenas da vontade de conquistar a independência.
É importante entender se o financiamento cabe não só no orçamento de hoje, enquanto o comprador ainda mora com os pais, mas também no orçamento de amanhã, quando ele assumir todos os custos da própria moradia.
Neste guia, você vai entender quando financiar o primeiro apartamento antes de sair da casa dos pais pode fazer sentido, o que avaliar antes de assumir esse compromisso e como se preparar para uma mudança mais segura.
O que avaliar antes de financiar o primeiro apartamento?
Antes de tomar qualquer decisão, o comprador precisa comparar dois cenários: a vida financeira atual, enquanto ainda mora com os pais, e a vida financeira futura, quando passará a arcar com a própria moradia.
É possível financiar um apartamento antes de sair da casa dos pais?
Sim. É possível financiar o primeiro apartamento antes de sair da casa dos pais, desde que o comprador cumpra os critérios exigidos para a operação.
A análise costuma considerar renda, documentação, histórico de crédito, valor do imóvel, entrada, capacidade de pagamento, composição familiar e regras da instituição financeira.
Ou seja, o banco ou instituição responsável pelo financiamento quer entender se aquela pessoa tem condições de assumir a dívida. Por isso, o foco não está em onde o comprador mora hoje, mas na relação entre renda, compromisso financeiro e risco da operação.
Também é importante lembrar que o financiamento pode ser feito por uma pessoa sozinha ou, em alguns casos, com mais de um comprador participando da operação. Quando há composição de renda, apenas as pessoas que entram formalmente na compra e no financiamento são consideradas na análise.
Por isso, antes de escolher o imóvel, o ideal é fazer uma simulação. Ela ajuda a entender a faixa de valor possível, entrada aproximada, parcelas, prazo e condições compatíveis com a renda.
Por que comprar o primeiro apartamento antes de sair de casa pode fazer sentido?
Comprar o primeiro apartamento antes de sair da casa dos pais pode ser uma estratégia interessante quando existe planejamento.
Uma das vantagens é aproveitar um período em que os custos de moradia costumam ser menores. Quem ainda não paga aluguel, condomínio, IPTU, mercado completo e contas da casa sozinho pode usar essa fase para guardar dinheiro, formar entrada e criar uma reserva para a mudança.
Outro ponto é o tempo. Comprar sem a urgência de sair imediatamente permite comparar melhor os empreendimentos, visitar regiões, entender condições de financiamento, resolver alguma pendência financeira ou escolher uma unidade com mais calma.
Também pode fazer sentido para quem deseja construir patrimônio. Em vez de começar a vida independente pelo aluguel, algumas pessoas preferem avaliar se conseguem direcionar parte da renda para um imóvel próprio.
Mas essa escolha não é a melhor para todo mundo.
Continuar morando com os pais pode ser positivo por um período, mas nem sempre é confortável ou possível. Da mesma forma, comprar cedo pode ser uma boa decisão para alguns perfis e uma pressão desnecessária para outros.
O ponto principal é não transformar a compra em uma obrigação. Ela precisa caber na renda, na rotina e no momento emocional de quem vai assumir o compromisso.
O que avaliar antes de assumir um financiamento?
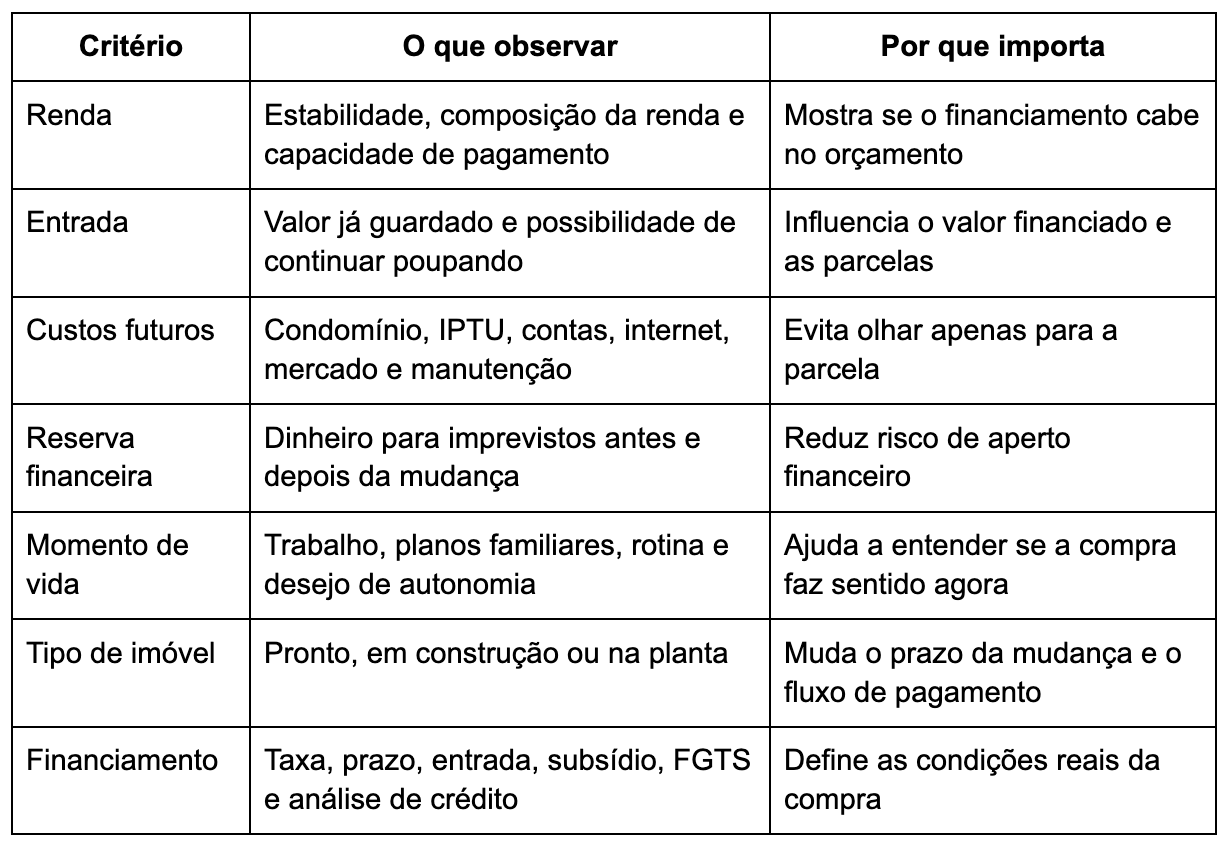
Antes de financiar o primeiro apartamento, o comprador precisa olhar para a compra como uma mudança completa de vida, não apenas como uma parcela mensal.
O financiamento é uma parte importante do custo, mas não é a única. Depois da mudança, entram despesas fixas, contas de consumo, manutenção, mobília e gastos que talvez hoje estejam diluídos na casa dos pais.
Por isso, a análise deve começar de forma realista.
Renda e capacidade de pagamento
O comprador deve observar se possui renda estável, se há variações mensais, se trabalha com carteira assinada, como autônomo ou com renda variável, e se consegue comprovar esses valores.
Também é importante avaliar quanto da renda ficará comprometida com a parcela. Mesmo que o banco aprove determinado valor, o comprador precisa pensar na própria segurança financeira.
Uma parcela que parece confortável enquanto se mora com os pais pode ficar pesada depois da mudança, quando surgem condomínio, contas de luz, água, internet, mercado, transporte, móveis, manutenção e outras despesas.
Caminho seguro
Monte uma simulação considerando sua vida depois da mudança. Inclua a parcela do financiamento e todos os custos de morar sozinho.
Entrada do imóvel
A entrada é um dos pontos centrais da compra. Quanto maior o valor disponível, menor tende a ser a quantia financiada. Isso pode influenciar as parcelas, o prazo e a aprovação do financiamento.
Morar com os pais pode ajudar nessa etapa porque o comprador talvez consiga poupar mais todos os meses antes de assumir uma casa própria. Esse período pode ser usado para juntar entrada, organizar documentação, decidir sobre o uso do FGTS, reduzir dívidas e criar reserva para despesas iniciais.
Além da entrada, é preciso lembrar dos custos de documentação, taxas, mudança, móveis, eletrodomésticos e adaptações básicas.
Comprar o primeiro apartamento não termina na assinatura. A mudança também precisa estar no planejamento.
Custos além da parcela
Um erro comum é comparar apenas a parcela do financiamento com o valor de um aluguel.
A conta real é mais ampla. Depois de sair da casa dos pais, o comprador passa a lidar com condomínio, IPTU, luz, água, gás, internet, mercado, transporte, manutenção, seguro, mobília e pequenos gastos do dia a dia.
Também pode haver custos específicos do imóvel, como instalação de armários, eletrodomésticos, cortinas, iluminação, pintura, reparos e itens básicos para começar a morar.
Por isso, o financiamento precisa caber dentro de uma vida inteira, não dentro de uma planilha otimista.
Morar com os pais ajuda a planejar a entrada?
Pode ajudar, desde que esse período seja usado com intenção. Enquanto ainda mora com os pais, é possível organizar uma rotina financeira mais disciplinada: guardar parte da renda, reduzir gastos desnecessários, quitar dívidas, consultar saldo de FGTS, acompanhar o score de crédito e entender quais documentos serão necessários para a compra.
Também é um bom momento para criar uma reserva financeira. Essa reserva não deve ser confundida com a entrada. A entrada serve para comprar o imóvel. A reserva serve para proteger a vida depois da compra.
Esse cuidado evita que todo o dinheiro disponível seja usado na aquisição e falte margem para mudança, mobília ou imprevistos.
Ainda assim, permanecer na casa dos pais não deve ser visto apenas como estratégia financeira. Há questões de autonomia, convivência, privacidade, rotina e momento de vida que também precisam entrar na decisão.
Minha Casa Minha Vida pode ser uma opção para quem ainda mora com os pais?
Sim, pode ser uma opção, desde que o comprador atenda aos critérios vigentes do programa e da operação de financiamento.
O que precisa ser analisado é a renda familiar considerada, o valor do imóvel, a documentação, a faixa aplicável, a possibilidade de subsídio, o uso do FGTS e a aprovação de crédito pela instituição financeira.
Entretanto, estar pesquisando o primeiro apartamento não significa aprovação automática no Minha Casa Minha Vida. O programa pode facilitar o acesso à moradia em alguns casos, mas cada comprador precisa passar pela análise correspondente.
Também é necessário verificar se o imóvel escolhido se enquadra nas regras da linha de financiamento. Por isso, a simulação é uma etapa essencial.
Dica Engelux
Você não precisa entender todas as regras antes de dar o primeiro passo. A equipe da Engelux pode ajudar a fazer uma primeira leitura do seu perfil, avaliar possibilidades de financiamento, orientar sobre documentação e apresentar empreendimentos compatíveis com seu momento de compra. A aprovação final sempre depende das regras vigentes e da análise da instituição financeira.

Simule seu financiamento gratuitamente
Descubra em minutos qual o valor da parcela e a renda necessária para financiar seu imóvel dos sonhos.

Como saber se já é hora de financiar o primeiro apartamento?
Não existe uma idade certa para financiar o primeiro apartamento. Existe um conjunto de sinais que ajuda a entender se a decisão está mais madura. Avalie renda, estabilidade, entrada, reserva financeira, custos futuros, rotina e motivo da compra.
Um checklist simples ajuda:
- tenho renda estável ou previsível?
- consigo comprovar minha renda?
- já tenho entrada ou consigo formar uma entrada?
- a parcela cabe no meu orçamento futuro?
- consigo pagar condomínio, IPTU e contas da casa?
- tenho reserva para imprevistos?
- conheço a região onde quero morar?
- o imóvel atende minha rotina atual e a próxima etapa da minha vida?
- estou comprando porque faz sentido para mim ou apenas porque “já está na hora”?
Esse último ponto é importante. A compra do primeiro apartamento pode ser uma conquista enorme, mas não precisa acontecer por comparação com amigos, pressão familiar ou ansiedade. Ela precisa ser sustentável.
Comprar antes de sair de casa: o que muda no planejamento?
Comprar antes de sair de casa exige comparar dois orçamentos.
- O primeiro é o orçamento atual. Nele, o comprador talvez tenha menos despesas de moradia, mais apoio familiar e mais possibilidade de guardar dinheiro.
- O segundo é o orçamento futuro. Nele, entram todos os custos de manter a própria casa.
Essa diferença precisa estar clara antes da assinatura.
Também é importante pensar no prazo. Um imóvel pronto permite uma mudança mais rápida. Um imóvel em construção pode dar tempo para organizar entrada, parcelas durante a obra e planejamento da mudança. Um apartamento na planta pode ampliar o horizonte de preparação, mas exige atenção ao prazo de entrega, reajustes, contrato e capacidade de pagamento ao longo do tempo.
Sair primeiro e comprar depois
Sair primeiro e comprar depois pode ser uma escolha para quem precisa de independência imediata, quer testar a vida fora da casa dos pais ou ainda não se sente pronto para assumir um financiamento.
Nesse caminho, o aluguel pode ajudar a entender melhor custos, rotina, localização desejada e estilo de moradia. Por outro lado, parte da renda passa a ser direcionada para despesas mensais, o que pode reduzir a capacidade de poupar para a entrada.
Financiar primeiro e mudar depois
Financiar primeiro e mudar depois pode ser interessante para quem tem renda, consegue planejar a entrada e quer usar o período na casa dos pais para organizar a compra.
Esse caminho permite escolher com menos pressa e se preparar para a mudança. Mas também exige responsabilidade, porque o compromisso financeiro começa antes de a nova rotina estar totalmente instalada.
O primeiro apartamento precisa estar pronto para a mudança?
O primeiro apartamento pode ser pronto, em construção ou na planta. Cada situação muda o planejamento.
Um imóvel pronto pode atender quem deseja sair de casa em menos tempo. Também permite visitar a unidade, avaliar acabamento, iluminação, ventilação e condomínio com mais clareza.
Um imóvel em construção pode funcionar para quem quer comprar agora e se mudar depois, usando o período até a entrega para organizar mobília, documentação e reserva.
Um apartamento na planta pode oferecer mais tempo de planejamento, mas exige atenção ao contrato, aos reajustes, ao prazo de entrega, à construtora e à evolução da obra.
Nenhuma opção é automaticamente melhor. O que importa é entender qual delas combina com seu prazo, sua renda e sua necessidade de mudança.
O que analisar antes de escolher o primeiro apartamento?
Além do financiamento, o comprador precisa avaliar o imóvel em si.
A localização deve fazer sentido para trabalho, estudo, família, transporte e serviços. A planta precisa funcionar para a rotina, não apenas parecer boa no desenho. Iluminação, ventilação e posição solar influenciam o conforto no dia a dia. O condomínio deve oferecer áreas comuns úteis para o perfil de quem vai morar. Os custos precisam caber no orçamento. E a construtora deve ser analisada pelo histórico, documentação, atendimento e obras entregues.
Esses critérios ajudam a evitar uma compra baseada apenas na emoção. O primeiro apartamento não precisa ser perfeito em tudo. Ele precisa ser coerente com o momento de vida do comprador e com os próximos anos que ele deseja construir.
Perguntas frequentes sobre financiar o primeiro apartamento antes de sair de casa
Antes de comprar, é comum ter dúvidas sobre renda, entrada, aluguel, Minha Casa Minha Vida e melhor momento para assumir um financiamento. As respostas abaixo ajudam a organizar a decisão, mas a análise final deve considerar renda, documentação, imóvel escolhido e aprovação de crédito.
Posso financiar um apartamento mesmo morando com meus pais?
Sim. Morar com os pais não impede, por si só, a contratação de financiamento imobiliário.
O que será avaliado é renda, documentação, valor do imóvel, entrada, capacidade de pagamento, histórico de crédito e regras da instituição financeira.
Vale a pena comprar antes de sair da casa dos pais?
Pode valer, principalmente quando o comprador tem renda, consegue formar entrada, cria reserva financeira e quer planejar a mudança sem pressa.
Mas não é uma regra. Para algumas pessoas, sair primeiro e alugar pode ser mais adequado ao momento de vida.
O que é melhor: alugar primeiro ou financiar direto?
Depende do orçamento, da urgência de sair, da renda, da entrada disponível e dos planos de longo prazo.
Alugar primeiro pode trazer experiência e independência imediata. Financiar antes pode ajudar a construir patrimônio, mas exige compromisso financeiro maior e planejamento mais cuidadoso.
Minha Casa Minha Vida vale para quem ainda mora com os pais?
Pode valer, desde que o comprador atenda aos critérios do programa, do imóvel e da instituição financeira.
A análise considera renda, documentação, valor da unidade, faixa aplicável, possibilidade de subsídio, uso do FGTS e aprovação de crédito.
Quanto preciso guardar antes de financiar meu primeiro apartamento?
Depende do valor do imóvel, da entrada exigida, das condições do financiamento e dos custos extras.
Além da entrada, é importante guardar dinheiro para documentação, taxas, mudança, móveis, eletrodomésticos e uma reserva para imprevistos.
Simule seu financiamento com a Engelux
Financiar o primeiro apartamento antes de sair da casa dos pais pode ser um passo importante de autonomia e construção patrimonial.
Mas essa decisão precisa ser feita com critério. Entenda sua renda, sua entrada, sua capacidade de pagamento, os custos da futura moradia e o tipo de imóvel que combina com seu momento de vida.
A Engelux pode ajudar nessa etapa com orientação sobre empreendimentos disponíveis, condições de compra, documentação e simulação de financiamento para quem deseja entender possibilidades reais antes de avançar.
Com atuação desde 1974, mais de 298 empreendimentos entregues, mais de 39 mil moradias e mais de 2,9 milhões de metros quadrados construídos, unimos trajetória, presença de mercado e cuidado com a jornada de quem está escolhendo seu novo lar.
Conheça os empreendimentos disponíveis e acesse o simulador de financiamento da Engelux para entender quais opções podem combinar com sua renda, sua rotina e seus próximos planos.
Sair da casa dos pais é uma mudança importante. Comprar o primeiro apartamento também. Quando os dois movimentos são planejados juntos, a decisão tende a ser mais segura e possível.