Comprar apartamento pelo Minha Casa, Minha Vida sozinho ou com outra pessoa: o que muda?
Duas pessoas podem olhar para o mesmo apartamento e chegar à compra por caminhos financeiros bem diferentes.
Uma delas talvez já tenha entrada suficiente e uma renda capaz de sustentar o financiamento sozinha. Outra pode estar planejando a primeira casa com o companheiro e querer reunir as duas rendas. Há ainda quem descubra, durante a simulação, que consegue comprar individualmente, mas teria acesso a outras possibilidades se participasse da proposta com outra pessoa.
O Minha Casa, Minha Vida permite financiar um imóvel com uma única renda ou com mais participantes, desde que comprador, imóvel e financiamento atendam aos critérios aplicáveis e a instituição financeira aprove a operação.
Quando outra renda entra na compra, porém, não muda apenas o número que aparece no comprovante. A renda familiar usada no MCMV pode mudar de faixa, a capacidade de pagamento analisada pelo banco pode ser diferente e mais de uma pessoa passa a assumir responsabilidades ligadas ao financiamento.
Por isso, a melhor comparação considera quanto você consegue sustentar sozinho, o que muda com uma segunda renda e qual dessas possibilidades deixa espaço financeiro para viver bem depois da mudança.
Qual é a diferença entre financiar sozinho e compor renda com outra pessoa?
Na compra individual, entrada, financiamento e despesas da futura casa precisam caber em uma renda.
Quando mais pessoas participam da proposta, os rendimentos aceitos pela instituição financeira podem ser considerados em conjunto. Isso pode ampliar a capacidade de pagamento identificada durante a análise e mudar as opções de imóvel que entram na pesquisa.
A segunda situação também envolve outro tipo de compromisso. Documentação, situação financeira e participação contratual deixam de dizer respeito a uma pessoa só.
Comprar um apartamento sozinho
Imagine alguém que recebe R$ 4.500, já guardou uma parte da entrada e pretende sair da casa dos pais.
A primeira conta precisa mostrar quanto dessa nova vida consegue ser mantida com a própria renda.
A prestação é uma parte importante, mas depois das chaves chegam também condomínio, IPTU, água, energia, internet, alimentação, transporte, manutenção e os gastos normais de quem passa a administrar a própria casa.
Para quem ainda divide essas despesas com a família, financiar o primeiro apartamento antes de sair de casa pede o exercício de projetar o orçamento de quando a nova moradia já estiver funcionando, e não apenas o mês em que o contrato será assinado.
Se a renda individual sustenta esse conjunto com alguma margem para imprevistos e outros planos, existe uma base concreta para comprar sozinho.
Comprar um apartamento compondo renda
Agora imagine um casal planejando a primeira casa. Talvez uma das rendas, isoladamente, não comporte o apartamento que atende às necessidades dos dois. Quando ambos participam da proposta, a instituição financeira pode considerar os rendimentos aceitos para avaliar a capacidade de pagamento do grupo.
A CAIXA informa que atualmente o financiamento habitacional pode ter mais de um participante e, nas operações com recursos do FGTS, admite composição independentemente do grau de parentesco. Para essas operações, a renda considerada deve ser familiar.
Na compra, isso exige olhar para algo maior do que a soma dos salários.
Se uma pessoa ganha R$ 4.000 e a outra R$ 3.000, o planejamento passa a considerar uma renda familiar de R$ 7.000, quando esses rendimentos forem aceitos na operação. Ao mesmo tempo, entram na conta as dívidas, parcelas e demais compromissos financeiros que cada participante já possui.
A composição pode aproximar a família de uma casa que faça mais sentido para os dois. O orçamento também precisa continuar saudável quando todas as despesas dessas duas pessoas voltarem para a conta.
O que muda no Minha Casa, Minha Vida quando duas rendas são consideradas?
No MCMV, a renda ajuda a determinar quanto a família consegue pagar e também define em qual faixa do programa ela se encontra. Em 2026, as faixas urbanas vigentes são: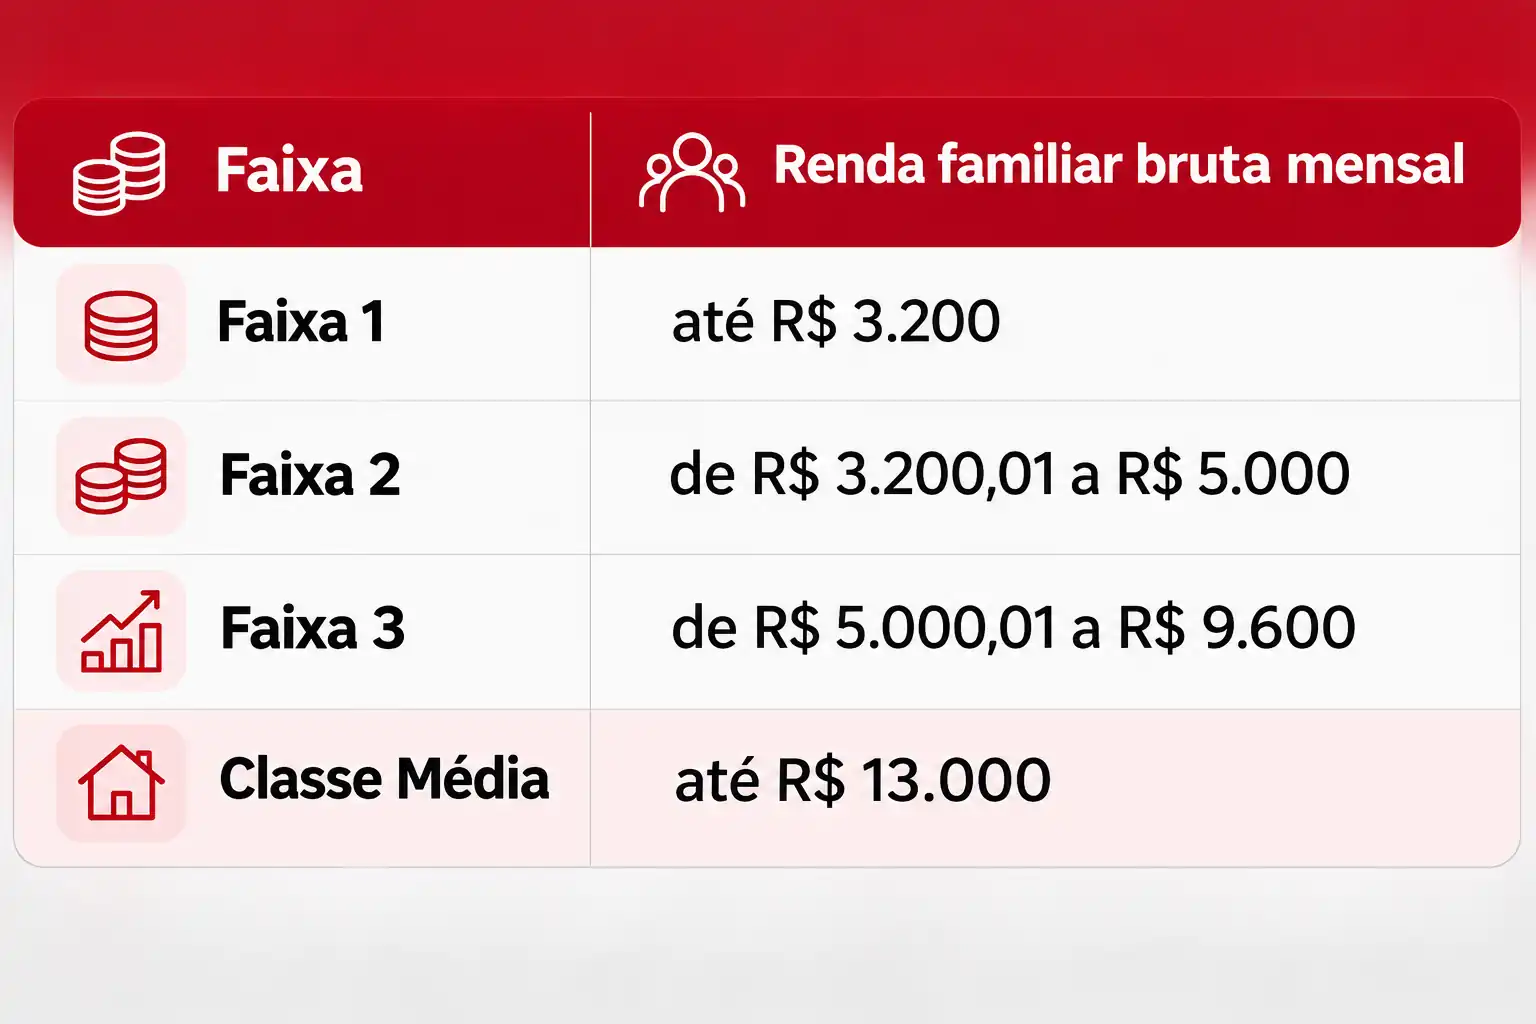
Uma pessoa com renda de R$ 4.500 está dentro da Faixa 2. Se a compra passar a considerar também uma renda de R$ 2.500, o total de R$ 7.000 coloca a família na Faixa 3.
A capacidade financeira pode aumentar, mas as condições passam a acompanhar a nova faixa.
É por isso que a renda no Minha Casa, Minha Vida precisa ser observada a partir de quem realmente participará da compra. A simulação individual e a conjunta podem produzir resultados diferentes mesmo quando o imóvel pesquisado é o mesmo.
A composição de renda pode mudar o subsídio?
Sim, quando o benefício for aplicável à operação. Na linha financiada do MCMV, famílias com renda mensal de até R$ 5 mil podem ter acesso a descontos que, nas regiões fora do Norte, chegam atualmente a até R$ 55 mil, conforme renda familiar, localização e demais critérios.
Por isso, acrescentar outra renda pode modificar o cálculo.
Uma família que muda de faixa depois da composição não deve partir do pressuposto de que continuará com o mesmo benefício da simulação individual. O subsídio do Minha Casa, Minha Vida varia justamente porque o cálculo considera características da família e da compra.
Na comparação entre comprar sozinho e comprar com outra pessoa, registre sempre o resultado completo: renda considerada, faixa, eventual subsídio, entrada necessária e prestação.
Quem pode compor renda no financiamento?
Nas regras atuais divulgadas pela CAIXA, outros participantes podem integrar a proposta independentemente do grau de parentesco. A forma como isso será aplicado precisa acompanhar a modalidade de financiamento e as exigências da instituição financeira responsável.
Isso permite situações diferentes, mas não torna todas elas financeiramente equivalentes.
Um casal que está formando uma casa em conjunto costuma ter um planejamento diferente de duas pessoas que pretendem participar da mesma aquisição por outra razão. Estado civil, regime de bens, documentação, origem da renda e forma de participação no contrato também precisam ser conhecidos antes da assinatura.
Quando a compra é feita por um casal
Para um casal, uma segunda renda pode permitir olhar para uma casa que acompanhe melhor os planos dos próximos anos.
Talvez o segundo dormitório já tenha função porque existe intenção de ter um filho. Talvez a localização reduza o deslocamento dos dois. Em outro caso, permanecer em uma unidade menor pode preservar recursos para entrada, móveis e reserva financeira.
A decisão fica mais clara quando o casal responde a algumas perguntas antes de procurar o maior financiamento disponível.
Quanto cada pessoa colocará na entrada? Qual prestação cabe confortavelmente nas duas rendas? Existem dívidas ou outras parcelas relevantes? Quanto sobra depois das despesas da futura casa? O pagamento continuaria administrável durante um período em que uma das rendas diminuísse?
Essas respostas ajudam a encontrar uma casa que combine com o projeto do casal sem depender de um orçamento sempre no limite.
E quando a renda vem de um familiar ou de outra pessoa?
A possibilidade de incluir outro participante não deve ser tratada apenas como uma forma de completar a renda que faltou.
Se o planejamento depende da renda de um pai, irmão ou outra pessoa, entenda antes como essa participação será estruturada, quais documentos serão analisados e quais responsabilidades estarão associadas ao contrato.
O financiamento pode acompanhar os participantes por muitos anos. Por isso, a relação entre eles precisa suportar também as obrigações que começam depois da aprovação.
Uma segunda renda garante um financiamento maior?
Ela pode aumentar a capacidade de pagamento considerada pela instituição financeira, mas o resultado final depende do conjunto da proposta.
O banco avalia renda, compromissos financeiros, cadastro, documentação e demais critérios do financiamento. Depois dessa análise são apresentadas as condições possíveis para a compra.
Isso explica por que duas pessoas que juntas recebem R$ 8.000 não devem simplesmente procurar um imóvel com base na soma dos salários.
Se uma delas já possui parcelas elevadas ou outros compromissos importantes, por exemplo, esse contexto participa da análise financeira.
O caminho mais útil é comparar os dois resultados:
- Compra individual: quanto é possível financiar, qual entrada será necessária e que prestação permanecerá no orçamento.
- Compra conjunta: quanto a nova renda familiar altera essas condições e quais responsabilidades passam a ser compartilhadas.
A diferença entre os valores só ganha sentido quando você entende o que ela permite melhorar na casa. Pode ser um dormitório que realmente será usado, uma localização que facilite a semana ou uma planta que acompanhe melhor a família.
Quais documentos entram nessa compra?
A instituição financeira precisa conhecer a situação de quem participará do financiamento.
Documentos pessoais, comprovantes de renda, informações de estado civil e dados necessários à análise cadastral fazem parte desse processo. A lista exata muda conforme a instituição, a modalidade e o perfil de cada participante.
A comprovação financeira também varia. Um trabalhador com salário registrado apresenta uma situação diferente de um autônomo, empresário ou profissional que recebe valores variáveis ao longo dos meses. Quando duas ou mais pessoas participam, cada renda precisa ser apresentada da forma aceita pela instituição.
Organizar essa documentação antes de escolher a unidade ajuda a evitar que todo o planejamento dependa de um rendimento que depois será analisado de outra maneira.
O que significa dividir um financiamento com outra pessoa?
Uma compra conjunta cria responsabilidades que continuam depois da entrega das chaves.
Imagine um casal que usa as duas rendas para financiar o apartamento. Alguns anos depois, um deles passa por uma mudança profissional, decide sair da compra ou o relacionamento termina.
O contrato não muda automaticamente junto com a vida dos participantes.
Alterações posteriores podem depender dos procedimentos previstos pela instituição financeira e de uma nova análise para verificar se quem permanecerá na operação consegue assumir as obrigações.
É por isso que algumas conversas precisam acontecer antes da assinatura
Definam como será formada a entrada, como pretendem dividir as prestações e outras despesas do imóvel e qual margem financeira desejam preservar. Também entendam como cada pessoa constará nos contratos e documentos da aquisição.
Quando a situação envolve questões patrimoniais específicas, orientação jurídica pode esclarecer os efeitos antes que o compromisso seja assumido.
Compor renda significa que todos serão proprietários do apartamento?
A composição de renda, a participação no financiamento e a titularidade do imóvel precisam ser verificadas nos documentos da compra.
Não presuma a forma de propriedade apenas porque uma pessoa teve sua renda considerada.
Antes de assinar, entenda quem aparecerá como comprador, como os participantes constarão no contrato de financiamento e como a aquisição será registrada.
Essa leitura merece ainda mais atenção quando as contribuições para entrada e prestações forem diferentes ou quando os participantes não forem casados.

Simule seu financiamento gratuitamente
Descubra em minutos qual o valor da parcela e a renda necessária para financiar seu imóvel dos sonhos.

Como comparar financiar sozinho e financiar com outra pessoa?
Depois de conhecer as regras, traga a decisão novamente para o orçamento da casa. Preencha os dois lados com informações obtidas nas simulações e com despesas que realmente fazem parte da sua vida: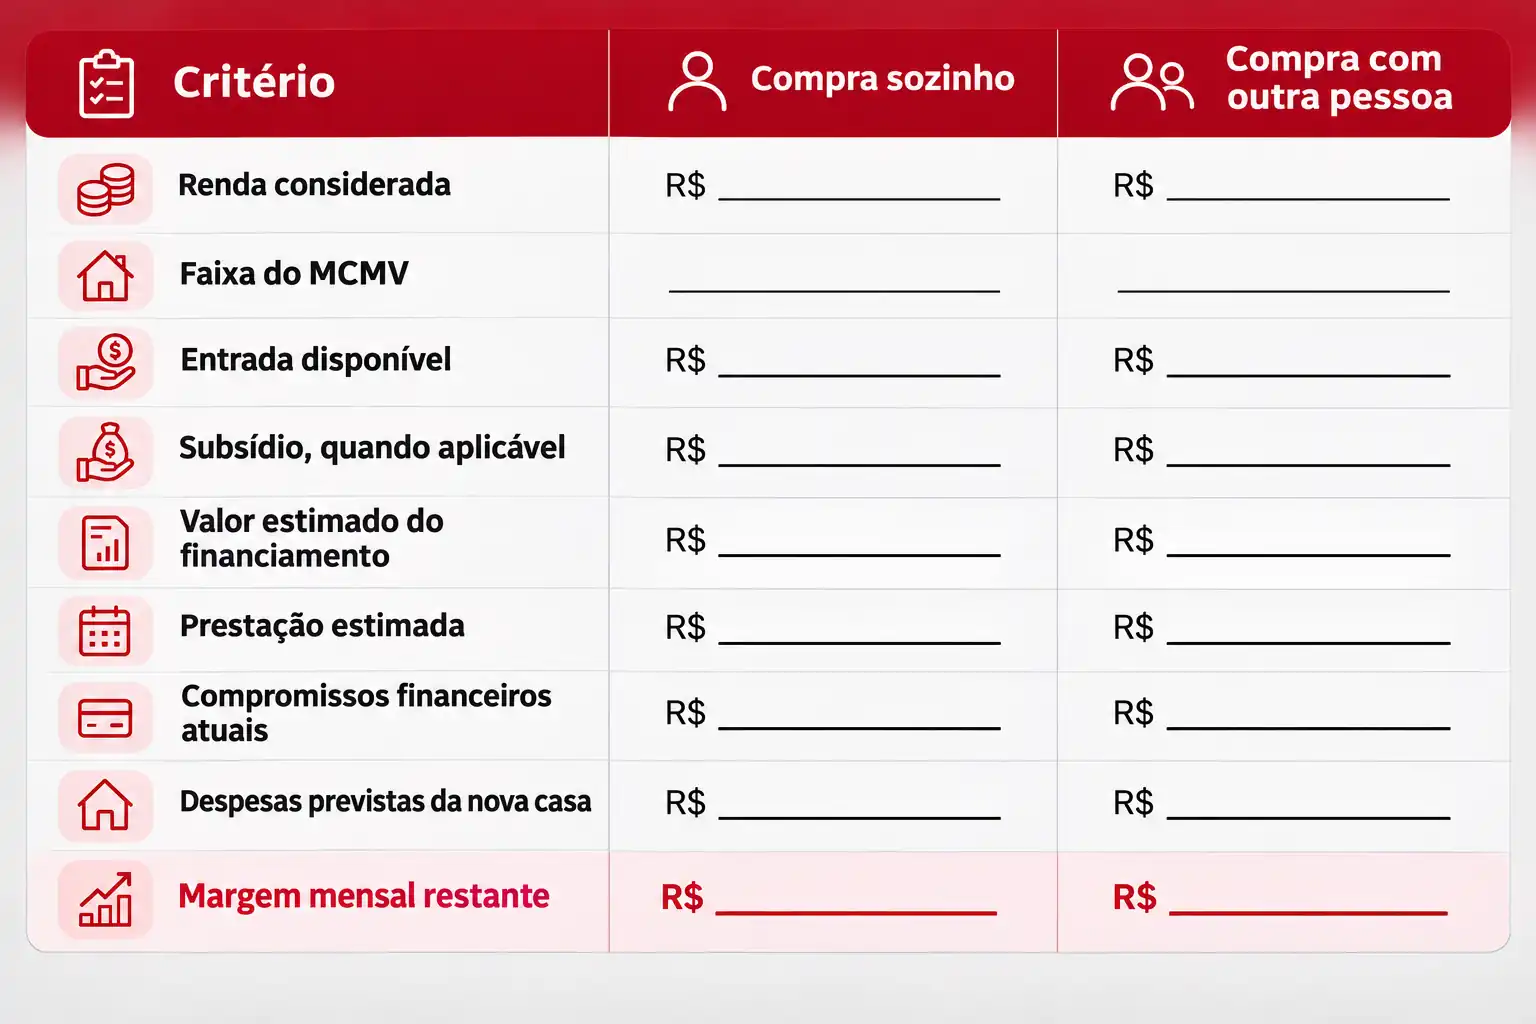
Uma composição que permite financiar mais pode ser interessante quando o novo valor resolve uma necessidade importante da casa e a prestação continua confortável.
Em outra situação, comprar sozinho pode significar escolher uma unidade mais enxuta e preservar uma margem financeira que será importante para mobiliar, formar reserva ou continuar outros projetos pessoais.
A comparação precisa mostrar o que cada alternativa acrescenta à casa e quanto exige da vida financeira para fazer isso.
MCMV, HIS e HMP entram na mesma análise?
Em São Paulo, é comum encontrar unidades identificadas como HIS ou HMP durante a pesquisa por imóveis, inclusive em alguns empreendimentos que também podem participar de operações de financiamento habitacional.
Essas classificações pertencem a regras municipais, enquanto o Minha Casa, Minha Vida é um programa federal com critérios próprios.
Por isso, o enquadramento em uma categoria não determina automaticamente o outro. A relação entre MCMV, HIS e HMP depende das características da unidade, da renda do comprador e das regras aplicáveis a cada modalidade.
Ao encontrar uma unidade desse tipo, confirme separadamente a classificação do imóvel e as condições do financiamento que pretende utilizar.
Como usar a simulação para decidir?
A simulação ajuda a aproximar a renda da casa que está sendo procurada. Se você pensa em comprar sozinho, comece pelos seus próprios dados e pela entrada disponível. Isso cria uma referência do que se consegue planejar sem depender de outra renda.
Se existir uma compra conjunta concreta, faça a leitura com a composição correspondente e compare o resultado.
No simulador de financiamento da Engelux, essas informações podem ajudar a dar uma primeira dimensão ao planejamento e tornar a busca por apartamentos mais objetiva.
A simulação não representa aprovação de crédito, confirmação de subsídio nem condições definitivas. A instituição financeira ainda analisará os participantes, a documentação, o imóvel e os demais requisitos da operação.
Como decidir entre financiar sozinho ou com outra pessoa?
Quando as duas possibilidades existem, comece pela alternativa que depende apenas de você.
Descubra quanto consegue financiar, qual entrada seria necessária e quanto da renda permaneceria disponível depois da prestação e das despesas da futura casa.
Depois, acrescente a outra renda e repita o exercício.
Observe o que realmente mudou. A nova composição permite uma planta que acompanha melhor os próximos anos? Reduz a pressão da entrada? Aproxima a compra de uma região importante para a rotina? Ou apenas aumenta o valor financiado e leva a uma prestação maior sem resolver uma necessidade relevante?
Se a compra for compartilhada, acrescente ainda a disposição das pessoas para assumir juntas aquele compromisso e a clareza sobre suas responsabilidades.
Essa sequência ajuda a escolher uma forma de financiamento que acompanhe a casa desejada sem fazer o orçamento depender de condições difíceis de sustentar por muitos anos.
Perguntas frequentes sobre composição de renda no Minha Casa, Minha Vida
Algumas dúvidas aparecem quando as regras do programa são colocadas diante de situações pessoais: morar sozinho, comprar com o companheiro ou incluir outra pessoa na proposta.
As respostas abaixo ajudam a separar aquilo que já pode entrar no planejamento do que ainda precisará ser confirmado durante a análise do financiamento.
Posso financiar um apartamento pelo MCMV se moro sozinho?
Sim. A compra pode ser feita com uma única renda quando o comprador, o imóvel e a operação atendem aos critérios aplicáveis e o financiamento é aprovado pela instituição financeira.
Morar sozinho, portanto, não exige incluir outra pessoa apenas para participar do programa.
Colocar outra pessoa na renda garante a aprovação do financiamento?
Não. A renda adicional pode mudar a capacidade de pagamento considerada, mas os participantes continuam sujeitos à análise de crédito, comprovação dos rendimentos, documentação e demais critérios da operação.
Uma segunda renda sempre aumenta o valor financiado?
Ela pode aumentar a capacidade financeira identificada durante a análise. O resultado final também depende dos compromissos financeiros dos participantes, entrada, características do imóvel e demais condições do financiamento.
A composição de renda pode diminuir o subsídio?
Pode. A renda familiar participa do cálculo dos descontos disponíveis nas faixas em que o benefício se aplica. Se a composição alterar essa renda, o valor calculado também pode mudar.
Posso compor renda com alguém que não seja meu cônjuge?
A CAIXA informa atualmente que outros participantes podem integrar a composição de renda independentemente do grau de parentesco. A forma como isso será aplicado precisa respeitar as regras da modalidade e da instituição responsável pela operação.
Compor renda significa que todos serão donos do imóvel?
A titularidade precisa ser confirmada nos documentos da aquisição e do financiamento. A participação da renda na proposta, sozinha, não permite concluir como a propriedade ficará estruturada.
Posso simular sozinho e depois fazer outra simulação com uma segunda renda?
Sim. Comparar os dois resultados pode ajudar a entender se a compra individual já atende ao que você procura ou quais mudanças aparecem quando outra pessoa participa do planejamento.
Escolha uma composição que continue funcionando depois da mudança
A compra pode começar com uma renda ou ser construída entre duas ou mais pessoas. Em ambos os caminhos, a prestação precisa conviver com tudo o que continua existindo depois das chaves.
Quando a compra individual já acomoda uma casa adequada e deixa margem no orçamento, esse cenário merece ser considerado por inteiro. Quando existe um projeto compartilhado, a composição pode ajudar a alcançar uma planta, localização ou condição de compra que faça mais sentido para quem vai morar ali.
Na Engelux, nossa equipe pode ajudar você a transformar essa primeira conta em uma busca real.
Faça uma simulação de financiamento com a composição que corresponde ao seu planejamento e tenha uma referência de renda, entrada e possibilidades de compra. A partir daí, podemos apresentar unidades disponíveis que se aproximem desse orçamento e explicar as informações necessárias para avançar.
A aprovação do crédito, o enquadramento, o eventual subsídio e as condições definitivas do financiamento permanecem sujeitos às regras vigentes e à análise da instituição financeira responsável.
Perguntas frequentes
Comprar apartamento pelo Minha Casa, Minha Vida sozinho ou com outra pessoa: o que muda?
Duas pessoas podem olhar para o mesmo apartamento e chegar à compra por caminhos financeiros bem diferentes. Uma delas talvez já tenha entrada suficiente e uma renda capaz de sustentar o financiamento sozinha. Outra pode estar planejando a primeira casa com o companheiro e querer reunir as duas rendas. Há ainda quem descubra, durante a simulação, que consegue comprar individualmente, mas teria acesso a outras possibilidades se participasse da proposta com outra pessoa. O Minha Casa, Minha Vida permite financiar um imóvel com uma única renda ou com mais participantes, desde que comprador, imóvel e financiamento atendam aos critérios aplicáveis e a instituição financeira aprove a operação. Quando outra renda entra na compra, porém, não muda apenas o número que aparece no comprovante. A renda familiar usada no MCMV pode mudar de faixa, a capacidade de pagamento analisada pelo banco pode ser diferente e mais de uma pessoa passa a assumir responsabilidades ligadas ao financiamento. Por isso, a melhor comparação considera quanto você consegue sustentar sozinho, o que muda com uma segunda renda e qual dessas possibilidades deixa espaço financeiro para viver bem depois da mudança.
Qual é a diferença entre financiar sozinho e compor renda com outra pessoa?
Na compra individual, entrada, financiamento e despesas da futura casa precisam caber em uma renda. Quando mais pessoas participam da proposta, os rendimentos aceitos pela instituição financeira podem ser considerados em conjunto. Isso pode ampliar a capacidade de pagamento identificada durante a análise e mudar as opções de imóvel que entram na pesquisa. A segunda situação também envolve outro tipo de compromisso. Documentação, situação financeira e participação contratual deixam de dizer respeito a uma pessoa só. Comprar um apartamento sozinho Imagine alguém que recebe R$ 4.500, já guardou uma parte da entrada e pretende sair da casa dos pais. A primeira conta precisa mostrar quanto dessa nova vida consegue ser mantida com a própria renda. A prestação é uma parte importante, mas depois das chaves chegam também condomínio, IPTU, água, energia, internet, alimentação, transporte, manutenção e os gastos normais de quem passa a administrar a própria casa. Para quem ainda divide essas despesas com a família, financiar o primeiro apartamento antes de sair de casa pede o exercício de projetar o orçamento de quando a nova moradia já estiver funcionando, e não apenas o mês em que o contrato será assinado. Se a renda individual sustenta esse conjunto com alguma margem para imprevistos e outros planos, existe uma base concreta para comprar sozinho. Comprar um apartamento compondo renda Agora imagine um casal planejando a primeira casa. Talvez uma das rendas, isoladamente, não comporte o apartamento que atende às necessidades dos dois. Quando ambos participam da proposta, a instituição financeira pode considerar os rendimentos aceitos para avaliar a capacidade de pagamento do grupo. A CAIXA informa que atualmente o financiamento habitacional pode ter mais de um participante e, nas operações com recursos do FGTS, admite composição independentemente do grau de parentesco. Para essas operações, a renda considerada deve ser familiar. Na compra, isso exige olhar para algo maior do que a soma dos salários. Se uma pessoa ganha R$ 4.000 e a outra R$ 3.000, o planejamento passa a considerar uma renda familiar de R$ 7.000, quando esses rendimentos forem aceitos na operação. Ao mesmo tempo, entram na conta as dívidas, parcelas e demais compromissos financeiros que cada participante já possui. A composição pode aproximar a família de uma casa que faça mais sentido para os dois. O orçamento também precisa continuar saudável quando todas as despesas dessas duas pessoas voltarem para a conta.
O que muda no Minha Casa, Minha Vida quando duas rendas são consideradas?
No MCMV, a renda ajuda a determinar quanto a família consegue pagar e também define em qual faixa do programa ela se encontra. Em 2026, as faixas urbanas vigentes são: Tabela de Faixas de Rendimento Familiar.webp 36.67 KB Essa é uma diferença importante entre apenas somar salários para organizar o orçamento doméstico e incluir outra pessoa no financiamento. Uma pessoa com renda de R$ 4.500 está dentro da Faixa 2. Se a compra passar a considerar também uma renda de R$ 2.500, o total de R$ 7.000 coloca a família na Faixa 3. A capacidade financeira pode aumentar, mas as condições passam a acompanhar a nova faixa. É por isso que a renda no Minha Casa, Minha Vida precisa ser observada a partir de quem realmente participará da compra. A simulação individual e a conjunta podem produzir resultados diferentes mesmo quando o imóvel pesquisado é o mesmo.
A composição de renda pode mudar o subsídio?
Sim, quando o benefício for aplicável à operação. Na linha financiada do MCMV, famílias com renda mensal de até R$ 5 mil podem ter acesso a descontos que, nas regiões fora do Norte, chegam atualmente a até R$ 55 mil, conforme renda familiar, localização e demais critérios. Por isso, acrescentar outra renda pode modificar o cálculo. Uma família que muda de faixa depois da composição não deve partir do pressuposto de que continuará com o mesmo benefício da simulação individual. O subsídio do Minha Casa, Minha Vida varia justamente porque o cálculo considera características da família e da compra. Na comparação entre comprar sozinho e comprar com outra pessoa, registre sempre o resultado completo: renda considerada, faixa, eventual subsídio, entrada necessária e prestação.
Quem pode compor renda no financiamento?
Nas regras atuais divulgadas pela CAIXA, outros participantes podem integrar a proposta independentemente do grau de parentesco. A forma como isso será aplicado precisa acompanhar a modalidade de financiamento e as exigências da instituição financeira responsável. Isso permite situações diferentes, mas não torna todas elas financeiramente equivalentes. Um casal que está formando uma casa em conjunto costuma ter um planejamento diferente de duas pessoas que pretendem participar da mesma aquisição por outra razão. Estado civil, regime de bens, documentação, origem da renda e forma de participação no contrato também precisam ser conhecidos antes da assinatura. Quando a compra é feita por um casal Para um casal, uma segunda renda pode permitir olhar para uma casa que acompanhe melhor os planos dos próximos anos. Talvez o segundo dormitório já tenha função porque existe intenção de ter um filho. Talvez a localização reduza o deslocamento dos dois. Em outro caso, permanecer em uma unidade menor pode preservar recursos para entrada, móveis e reserva financeira. A decisão fica mais clara quando o casal responde a algumas perguntas antes de procurar o maior financiamento disponível.
Quanto cada pessoa colocará na entrada? Qual prestação cabe confortavelmente nas duas rendas? Existem dívidas ou outras parcelas relevantes? Quanto sobra depois das despesas da futura casa? O pagamento continuaria administrável durante um período em que u
Essas respostas ajudam a encontrar uma casa que combine com o projeto do casal sem depender de um orçamento sempre no limite.
E quando a renda vem de um familiar ou de outra pessoa?
A possibilidade de incluir outro participante não deve ser tratada apenas como uma forma de completar a renda que faltou. Se o planejamento depende da renda de um pai, irmão ou outra pessoa, entenda antes como essa participação será estruturada, quais documentos serão analisados e quais responsabilidades estarão associadas ao contrato. O financiamento pode acompanhar os participantes por muitos anos. Por isso, a relação entre eles precisa suportar também as obrigações que começam depois da aprovação.
Uma segunda renda garante um financiamento maior?
Ela pode aumentar a capacidade de pagamento considerada pela instituição financeira, mas o resultado final depende do conjunto da proposta. O banco avalia renda, compromissos financeiros, cadastro, documentação e demais critérios do financiamento. Depois dessa análise são apresentadas as condições possíveis para a compra. Isso explica por que duas pessoas que juntas recebem R$ 8.000 não devem simplesmente procurar um imóvel com base na soma dos salários. Se uma delas já possui parcelas elevadas ou outros compromissos importantes, por exemplo, esse contexto participa da análise financeira. O caminho mais útil é comparar os dois resultados: Compra individual: quanto é possível financiar, qual entrada será necessária e que prestação permanecerá no orçamento. Compra conjunta: quanto a nova renda familiar altera essas condições e quais responsabilidades passam a ser compartilhadas. A diferença entre os valores só ganha sentido quando você entende o que ela permite melhorar na casa. Pode ser um dormitório que realmente será usado, uma localização que facilite a semana ou uma planta que acompanhe melhor a família.
Quais documentos entram nessa compra?
A instituição financeira precisa conhecer a situação de quem participará do financiamento. Documentos pessoais, comprovantes de renda, informações de estado civil e dados necessários à análise cadastral fazem parte desse processo. A lista exata muda conforme a instituição, a modalidade e o perfil de cada participante. A comprovação financeira também varia. Um trabalhador com salário registrado apresenta uma situação diferente de um autônomo, empresário ou profissional que recebe valores variáveis ao longo dos meses. Quando duas ou mais pessoas participam, cada renda precisa ser apresentada da forma aceita pela instituição. Organizar essa documentação antes de escolher a unidade ajuda a evitar que todo o planejamento dependa de um rendimento que depois será analisado de outra maneira.
O que significa dividir um financiamento com outra pessoa?
Uma compra conjunta cria responsabilidades que continuam depois da entrega das chaves. Imagine um casal que usa as duas rendas para financiar o apartamento. Alguns anos depois, um deles passa por uma mudança profissional, decide sair da compra ou o relacionamento termina. O contrato não muda automaticamente junto com a vida dos participantes. Alterações posteriores podem depender dos procedimentos previstos pela instituição financeira e de uma nova análise para verificar se quem permanecerá na operação consegue assumir as obrigações. É por isso que algumas conversas precisam acontecer antes da assinatura Definam como será formada a entrada, como pretendem dividir as prestações e outras despesas do imóvel e qual margem financeira desejam preservar. Também entendam como cada pessoa constará nos contratos e documentos da aquisição. Quando a situação envolve questões patrimoniais específicas, orientação jurídica pode esclarecer os efeitos antes que o compromisso seja assumido.
Compor renda significa que todos serão proprietários do apartamento?
A composição de renda, a participação no financiamento e a titularidade do imóvel precisam ser verificadas nos documentos da compra. Não presuma a forma de propriedade apenas porque uma pessoa teve sua renda considerada. Antes de assinar, entenda quem aparecerá como comprador, como os participantes constarão no contrato de financiamento e como a aquisição será registrada. Essa leitura merece ainda mais atenção quando as contribuições para entrada e prestações forem diferentes ou quando os participantes não forem casados.
Como comparar financiar sozinho e financiar com outra pessoa?
Depois de conhecer as regras, traga a decisão novamente para o orçamento da casa. Preencha os dois lados com informações obtidas nas simulações e com despesas que realmente fazem parte da sua vida: Critério | Compra sozinho | Compra com outra pessoa Renda considerada | R$ ___ | R$ ___ Faixa do MCMV | ___ | ___ Entrada disponível | R$ ___ | R$ ___ Subsídio, quando aplicável | R$ ___ | R$ ___ Valor estimado do financiamento | R$ ___ | R$ ___ Prestação estimada | R$ ___ | R$ ___ Compromissos financeiros atuais | R$ ___ | R$ ___ Despesas previstas da nova casa | R$ ___ | R$ ___ Margem mensal restante | R$ ___ | R$ ___ Uma composição que permite financiar mais pode ser interessante quando o novo valor resolve uma necessidade importante da casa e a prestação continua confortável. Em outra situação, comprar sozinho pode significar escolher uma unidade mais enxuta e preservar uma margem financeira que será importante para mobiliar, formar reserva ou continuar outros projetos pessoais. A comparação precisa mostrar o que cada alternativa acrescenta à casa e quanto exige da vida financeira para fazer isso.
MCMV, HIS e HMP entram na mesma análise?
Em São Paulo, é comum encontrar unidades identificadas como HIS ou HMP durante a pesquisa por imóveis, inclusive em alguns empreendimentos que também podem participar de operações de financiamento habitacional. Essas classificações pertencem a regras municipais, enquanto o Minha Casa, Minha Vida é um programa federal com critérios próprios. Por isso, o enquadramento em uma categoria não determina automaticamente o outro. A relação entre MCMV, HIS e HMP depende das características da unidade, da renda do comprador e das regras aplicáveis a cada modalidade. Ao encontrar uma unidade desse tipo, confirme separadamente a classificação do imóvel e as condições do financiamento que pretende utilizar.
Como usar a simulação para decidir?
A simulação ajuda a aproximar a renda da casa que está sendo procurada. Se você pensa em comprar sozinho, comece pelos seus próprios dados e pela entrada disponível. Isso cria uma referência do que se consegue planejar sem depender de outra renda. Se existir uma compra conjunta concreta, faça a leitura com a composição correspondente e compare o resultado. No simulador de financiamento da Engelux, essas informações podem ajudar a dar uma primeira dimensão ao planejamento e tornar a busca por apartamentos mais objetiva. A simulação não representa aprovação de crédito, confirmação de subsídio nem condições definitivas. A instituição financeira ainda analisará os participantes, a documentação, o imóvel e os demais requisitos da operação.
Como decidir entre financiar sozinho ou com outra pessoa?
Quando as duas possibilidades existem, comece pela alternativa que depende apenas de você. Descubra quanto consegue financiar, qual entrada seria necessária e quanto da renda permaneceria disponível depois da prestação e das despesas da futura casa. Depois, acrescente a outra renda e repita o exercício.
Observe o que realmente mudou. A nova composição permite uma planta que acompanha melhor os próximos anos? Reduz a pressão da entrada? Aproxima a compra de uma região importante para a rotina? Ou apenas aumenta o valor financiado e leva a uma prestação ma
Se a compra for compartilhada, acrescente ainda a disposição das pessoas para assumir juntas aquele compromisso e a clareza sobre suas responsabilidades. Essa sequência ajuda a escolher uma forma de financiamento que acompanhe a casa desejada sem fazer o orçamento depender de condições difíceis de sustentar por muitos anos. Perguntas frequentes sobre composição de renda no Minha Casa, Minha Vida Algumas dúvidas aparecem quando as regras do programa são colocadas diante de situações pessoais: morar sozinho, comprar com o companheiro ou incluir outra pessoa na proposta. As respostas abaixo ajudam a separar aquilo que já pode entrar no planejamento do que ainda precisará ser confirmado durante a análise do financiamento.
Posso financiar um apartamento pelo MCMV se moro sozinho?
Sim. A compra pode ser feita com uma única renda quando o comprador, o imóvel e a operação atendem aos critérios aplicáveis e o financiamento é aprovado pela instituição financeira. Morar sozinho, portanto, não exige incluir outra pessoa apenas para participar do programa.
Colocar outra pessoa na renda garante a aprovação do financiamento?
Não. A renda adicional pode mudar a capacidade de pagamento considerada, mas os participantes continuam sujeitos à análise de crédito, comprovação dos rendimentos, documentação e demais critérios da operação.
Uma segunda renda sempre aumenta o valor financiado?
Ela pode aumentar a capacidade financeira identificada durante a análise. O resultado final também depende dos compromissos financeiros dos participantes, entrada, características do imóvel e demais condições do financiamento.
A composição de renda pode diminuir o subsídio?
Pode. A renda familiar participa do cálculo dos descontos disponíveis nas faixas em que o benefício se aplica. Se a composição alterar essa renda, o valor calculado também pode mudar.
Posso compor renda com alguém que não seja meu cônjuge?
A CAIXA informa atualmente que outros participantes podem integrar a composição de renda independentemente do grau de parentesco. A forma como isso será aplicado precisa respeitar as regras da modalidade e da instituição responsável pela operação.
Compor renda significa que todos serão donos do imóvel?
A titularidade precisa ser confirmada nos documentos da aquisição e do financiamento. A participação da renda na proposta, sozinha, não permite concluir como a propriedade ficará estruturada.
Posso simular sozinho e depois fazer outra simulação com uma segunda renda?
Sim. Comparar os dois resultados pode ajudar a entender se a compra individual já atende ao que você procura ou quais mudanças aparecem quando outra pessoa participa do planejamento. Escolha uma composição que continue funcionando depois da mudança A compra pode começar com uma renda ou ser construída entre duas ou mais pessoas. Em ambos os caminhos, a prestação precisa conviver com tudo o que continua existindo depois das chaves. Quando a compra individual já acomoda uma casa adequada e deixa margem no orçamento, esse cenário merece ser considerado por inteiro. Quando existe um projeto compartilhado, a composição pode ajudar a alcançar uma planta, localização ou condição de compra que faça mais sentido para quem vai morar ali. Na Engelux, nossa equipe pode ajudar você a transformar essa primeira conta em uma busca real. Faça uma simulação de financiamento com a composição que corresponde ao seu planejamento e tenha uma referência de renda, entrada e possibilidades de compra. A partir daí, podemos apresentar unidades disponíveis que se aproximem desse orçamento e explicar as informações necessárias para avançar. A aprovação do crédito, o enquadramento, o eventual subsídio e as condições definitivas do financiamento permanecem sujeitos às regras vigentes e à análise da instituição financeira responsável.